Compila il modello F24 semplificato passo per passo, anche partendo dal calcolo dell'IMU, e scarica il PDF ufficiale già compilato.
🔒 I dati restano nel tuo browser: niente viene inviato a un server.
🏠 Calcola l’IMU e aggiungi la riga al modello
Rendita × 1,05 × coefficiente della categoria × aliquota del Comune, per la tua quota e i mesi di possesso (L. 160/2019, art. 1, commi 745 e 761), arrotondata all’euro. La riga va nel modello con codice tributo, codice del Comune, casella dell’acconto o del saldo e numero di immobili.
Dove trovarla: nella visura catastale. Scrivila com’è: la rivalutazione del 5% (25% per i terreni) la applica il calcolatore. Per un terreno agricolo usa il reddito dominicale (comma 746).
Quale usare: quella del prospetto delle aliquote del tuo Comune, pubblicato sul sito del Dipartimento delle Finanze, in per mille: 1,06% si scrive 10.6. Per l’acconto di giugno vale l’aliquota dell’anno precedente; per il saldo quella dell’anno, se pubblicata entro il 28 ottobre (commi 762 e 767).
Le aliquote di base: 8,6‰ per gli altri immobili, che il Comune può portare fino a 10,6‰ (i Comuni che avevano la maggiorazione TASI possono aggiungere fino a 0,8‰, comma 755); 5‰ per l’abitazione principale A/1, A/8 e A/9; 7,6‰ per i terreni agricoli; 8,6‰ per il gruppo D, di cui 7,6‰ allo Stato (commi 748-754).
Abitazione principale: la casa dove vivi e hai la residenza, con una pertinenza per categoria C/2, C/6 e C/7, non paga l’IMU. Pagano solo le categorie A/1, A/8 e A/9 e le loro pertinenze, con il codice 3912 e la detrazione (commi 740, 741 e 749).
Storico o inagibile: base dimezzata per i fabbricati di interesse storico o artistico (art. 10 del D.Lgs. 42/2004) e per quelli dichiarati inagibili o inabitabili e di fatto non usati, solo per il periodo in cui lo sono, con la perizia dell’ufficio tecnico comunale o una dichiarazione sostitutiva (comma 747, lettere a e b).
Comodato: base dimezzata per la casa data a un figlio o a un genitore che ci vive, con contratto registrato, se possiedi una sola abitazione in Italia (oppure anche la tua abitazione principale nello stesso Comune) e risiedi e vivi nel Comune dove si trova. Non vale per A/1, A/8 e A/9 (comma 747, lettera c).
Canone concordato: per le abitazioni affittate a canone concordato (L. 431/1998) l’imposta calcolata con l’aliquota del Comune si paga al 75% (comma 760). Se il Comune ha un’aliquota agevolata per questi contratti, scrivi quella.
Dichiarazione IMU: si presenta entro il 30 giugno dell’anno dopo quello in cui il possesso è cominciato o sono cambiati dati che contano per l’imposta (comma 768-bis); per un immobile inagibile la perizia si allega alla dichiarazione.
Compila il modello F24 Semplificato
Chi versa
I dati di chi effettua il pagamento. Codice fiscale e dati anagrafici sono sempre obbligatori; codice ufficio e codice atto solo se l'ente impositore li richiede.
Codice fiscale *
I 16 caratteri del codice fiscale, oppure le 11 cifre della partita IVA. È il dato che collega il versamento alla tua posizione: se è sbagliato il pagamento non ti viene attribuito.
Cognome, denominazione o ragione sociale *
Nome
Solo per le persone fisiche.
Data di nascita · giorno
Mese
Anno
Sesso
Comune (o Stato estero) di nascita
Provincia
Sigla di due lettere; EE per chi è nato all'estero.
Codice ufficio
Da compilare solo se l'ente impositore lo richiede espressamente: di norma resta vuoto.
Codice atto
Da compilare solo se l'ente impositore lo richiede espressamente, per esempio quando paghi in seguito a un avviso: lo trovi sull'atto stesso.
Codice fiscale del coobbligato, erede, genitore, tutore o curatore
Si compila, insieme al codice identificativo, quando il versamento è fatto da una persona diversa dal contribuente. Chi paga per conto di un altro deve anche firmare il modello.
Codice identificativo
Dalla tabella «codici identificativi» dell'Agenzia delle Entrate: 02 genitore o tutore, 03 curatore fallimentare, 07 erede.
È il modello per pagare e compensare imposte erariali, regionali e degli enti locali, IMU e TARI comprese, su una sola facciata con due copie: quella in alto per chi paga, quella in basso per la banca, la posta o l’agente della riscossione. Qui lo compili passo per passo, con il saldo calcolato da solo, e scarichi il modello ufficiale già compilato.
Affidabilità di questo strumento
📅 Regole del modello e calcolo dell'IMU verificati sulle fonti a
👤 Chi lo cura
Curato da Brian Barrionuevo per StrumentiUtili.it, progetto indipendente senza legami con enti pubblici o aziende. Le regole si controllano sulle fonti indicate in questa pagina e si aggiornano quando cambiano: come verifichiamo i dati. Hai trovato un errore? Scrivici.
🔒 I tuoi dati
Nessun dato fiscale o personale viene salvato su server o inviato a terzi: il calcolo avviene al 100% nella memoria del tuo dispositivo (GDPR, artt. 5 e 25).
📚 Fonti normative e di prassi
Avvertenze del modello F24 semplificato ed esempi di compilazione dei codici tributo dell'Agenzia delle Entrate; L. 160/2019, art. 1, commi 738-783 (IMU), come modificati dal D.Lgs. 147/2026; L. 296/2006, art. 1, commi 166-168 (arrotondamento e importi minimi dei tributi locali); D.L. 70/2011, art. 7 (scadenze di sabato e nei festivi); D.L. 66/2014, art. 11, e L. 388/2000, art. 34 (canali di pagamento e limite dei crediti).
Come compilare l’F24 semplificato e pagare l’IMU
L’F24 semplificato è il modello di pagamento unificato in versione ridotta: con le parole delle avvertenze ufficiali, serve a chi deve «pagare e compensare le imposte erariali, regionali e degli enti locali», IMU compresa. Sta su una sola facciata con due copie uguali: quella in alto resta a chi paga, quella in basso alla banca, all’ufficio postale o all’agente della riscossione. Le sezioni sono solo tre, Erario, Regione ed Ente locale: per i contributi INPS o i premi INAIL serve l’F24 ordinario, per l’imposta di registro sugli affitti l’F24 ELIDE.
Dal 1° gennaio 2027 cambiano i numeri degli articoli sui versamenti, non le regole. Gli articoli su compensazioni e canali di pagamento citati in questa pagina sono abrogati dal D.Lgs. 33/2025 e le stesse regole passano nel testo unico versamenti e riscossione: li abbiamo confrontati con il testo in vigore dal 2027 e i nuovi articoli sono nelle Fonti. Il calcolo dell’IMU e le sue scadenze restano quelli della L. 160/2019.
Quando usarlo
IMU e TARI, nella sezione EL, con il codice catastale del Comune.
Addizionale comunale all’IRPEF (EL) e addizionale regionale (RG).
Imposte erariali come IRPEF e cedolare secca (ER), anche con un credito da compensare.
Il modello ha dieci righe: ogni tributo, ogni Comune e ogni credito occupa la sua. Se l’immobile ha più proprietari, ciascuno paga la propria parte con il proprio codice fiscale: per la legge ognuno ha un’obbligazione autonoma (comma 743).
Campo per campo
Le regole sono quelle delle avvertenze del modello e degli esempi di compilazione dell’Agenzia delle Entrate:
Contribuente: codice fiscale e dati anagrafici. Il codice ufficio e il codice atto si compilano solo se lo chiede espressamente l’ente che riceve il pagamento.
Coobbligato, erede, genitore, tutore o curatore: il codice fiscale di chi paga per conto del contribuente, con il codice identificativo della tabella dell’Agenzia (02 genitore o tutore, 03 curatore fallimentare, 07 erede). Chi paga per un altro firma il modello.
Sezione: ER per l’erario, RG per la regione, EL per l’ente locale.
Codice tributo e codice ente: per l’IMU e la TARI il codice catastale del Comune in cui si trovano gli immobili, quattro caratteri (nell’esempio ufficiale del codice 3918, H501 per Roma); per i tributi regionali il codice della regione (l’esempio ufficiale del codice 3800 usa 08 per il Lazio).
Le caselle grigie (ravvedimento, immobili variati, acconto, saldo, numero immobili, detrazione) servono solo per IMU, TARI e imposta di scopo. «Ravv.» se paghi in ritardo con il ravvedimento; «Immob. variati» se sono cambiati gli immobili in modo da richiedere la dichiarazione; «Acc.» per l’acconto, «Saldo» per il saldo, tutte e due se paghi tutto in una volta; il numero degli immobili, al massimo tre cifre.
Rateazione/mese rif.: 0101 se paghi saldo o acconto in un’unica soluzione; a rate, la rata e il numero delle rate (0206 è la seconda di sei). Per l’IMU si compila solo se lo prevedono istruzioni dell’Amministrazione finanziaria: nell’esempio ufficiale del codice 3918 resta vuota. Per la TARI si scrive la rata: 0102 è la prima di due.
Anno di riferimento: l’anno d’imposta, in quattro cifre. Con il ravvedimento, l’anno in cui l’imposta andava pagata; per un credito, l’anno a cui si riferisce.
Detrazione: per l’abitazione principale A/1, A/8 o A/9 la detrazione di 200 € l’anno, rapportata ai mesi (comma 749). L’importo a debito va scritto già al netto.
Importi: sempre con due decimali, anche se sono zero (52 euro si scrivono 52,00); con più decimali si arrotonda la seconda cifra. IMU e TARI, come tutti i tributi locali, si pagano arrotondate all’euro (L. 296/2006, art. 1, comma 166): 169,18 € diventano 169,00.
Identificativo operazione: solo se il Comune te lo comunica e lo chiede.
Saldo finale, firma e IBAN: il saldo è la differenza fra debiti e crediti e non può essere negativo. Poi la firma e, se paghi con addebito sul conto, l’IBAN accanto alla firma.
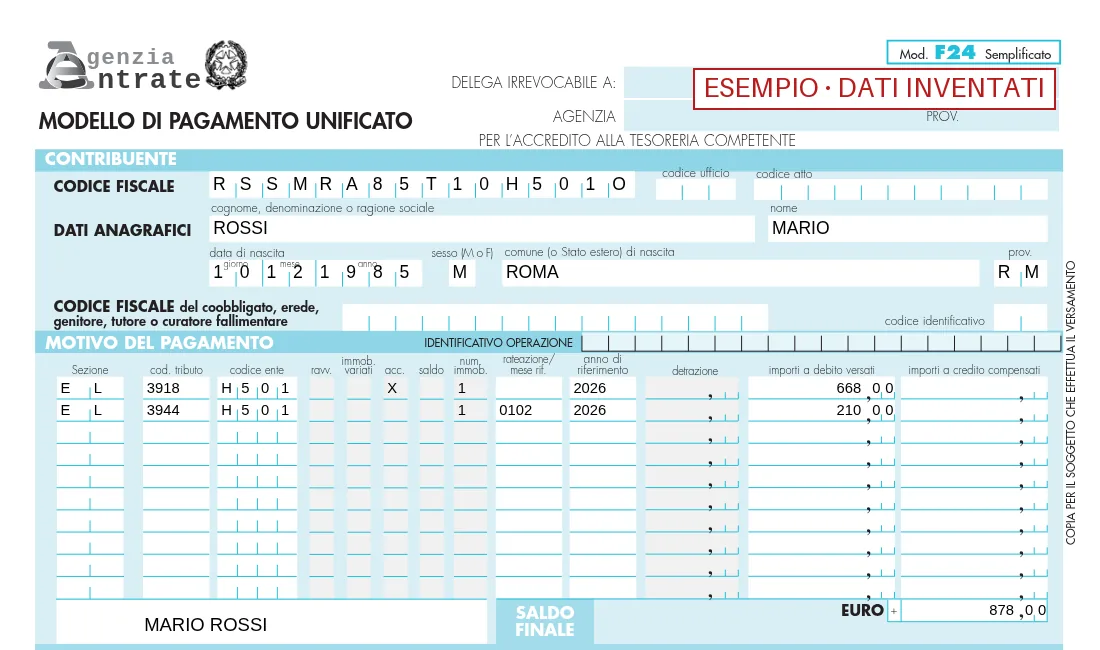
Acconto IMU e prima rata della TARI sullo stesso modello, compilato con questa pagina (contribuente e importi inventati): una riga per tributo, con il codice del Comune in ciascuna.
I codici tributo più usati nel semplificato
Dalla ricerca dei codici tributo dell’Agenzia delle Entrate:
Codici tributo più usati nel modello F24 semplificato e sezione in cui si indicano
Codice
Che cosa si paga
Sezione
3912
IMU, abitazione principale e pertinenze
EL
3913
IMU, fabbricati rurali a uso strumentale
EL
3914
IMU, terreni (Comune)
EL
3916
IMU, aree fabbricabili (Comune)
EL
3918
IMU, altri fabbricati (Comune): seconde case, negozi, uffici, box
EL
3925
IMU, immobili del gruppo D, quota dello Stato
EL
3930
IMU, immobili del gruppo D, incremento del Comune
EL
3944
TARI (3945 interessi, 3946 sanzioni)
EL
3843 / 3844
Addizionale comunale all’IRPEF, acconto / saldo
EL
3801
Addizionale regionale all’IRPEF
RG
4001
IRPEF, saldo
ER
4033 / 4034
IRPEF, acconto prima rata / seconda rata o unica soluzione
ER
1840
Cedolare secca, acconto prima rata
ER
Se il Comune ti ha mandato un avviso o un F24 già preparato, usa i codici che trovi lì: sono quelli giusti per quel debito.
Come si calcola l’IMU
La rendita catastale in vigore al 1° gennaio, aumentata del 5% (comma 745).
Per il coefficiente della categoria: 160 per il gruppo A tranne A/10 e per C/2, C/6 e C/7; 140 per il gruppo B e per C/3, C/4 e C/5; 80 per A/10 e D/5; 65 per il resto del gruppo D; 55 per C/1. È la base imponibile. Per i terreni agricoli: reddito dominicale aumentato del 25%, per 135 (comma 746).
Per l’aliquota del Comune, per la tua quota e per i mesi di possesso diviso 12. Un mese conta se lo hai posseduto per più della metà dei giorni; il giorno del passaggio conta per chi compra (comma 761).
Meno le riduzioni, se spettano: base al 50% per gli immobili storici, per quelli inagibili e per la casa in comodato a figli o genitori (comma 747); imposta al 75% per le abitazioni a canone concordato (comma 760).
L’abitazione principale e le sue pertinenze non pagano, tranne le categorie A/1, A/8 e A/9 (comma 740): per queste l’aliquota di base è il 5 per mille e dall’imposta si tolgono 200 € l’anno (commi 748 e 749). Per il gruppo D lo 0,76% va allo Stato con il codice 3925, la parte in più al Comune con il 3930 (commi 744 e 753): nel modello sono due righe, e il calcolatore qui sopra le scrive tutte e due.
Acconto, saldo e scadenze
Acconto entro il 16 giugno: l’imposta del primo semestre, calcolata con l’aliquota e la detrazione dell’anno precedente (comma 762). Se hai l’immobile tutto l’anno è la metà dell’imposta; se lo hai comprato o ereditato da luglio in poi, a giugno non devi niente.
Saldo entro il 16 dicembre: il conguaglio dell’imposta dell’anno, con le aliquote che il Comune ha pubblicato sul sito del Dipartimento delle Finanze entro il 28 ottobre; se non le ha pubblicate, valgono quelle dell’anno prima (commi 762 e 767). Nel 2026 il saldo scade mercoledì 16 dicembre.
Tutto in una volta: si può pagare l’imposta dell’anno entro il 16 giugno, barrando sia «Acc.» sia «Saldo».
Sabato e festivi: per i versamenti fiscali una scadenza che cade di sabato o in un giorno festivo passa al primo giorno lavorativo successivo (D.L. 70/2011, art. 7, comma 2, lettera h).
Importi minimi: ogni Comune stabilisce sotto quale cifra il versamento non è dovuto (L. 296/2006, art. 1, comma 168): la trovi nel regolamento IMU del tuo Comune.
Dichiarazione IMU: va presentata entro il 30 giugno dell’anno dopo quello in cui il possesso è cominciato o sono cambiati dati che contano per l’imposta. Lo dice il comma 768-bis, scritto dal D.Lgs. 147/2026 al posto dei commi 769 e 770; fino al nuovo decreto del Ministero dell’economia si usa il modello approvato nel 2022.
Oltre che con l’F24, l’IMU si può pagare con il bollettino postale apposito e con pagoPA (comma 765).
Usare un credito
Il credito si scrive nella colonna «importi a credito compensati», sulla riga con il codice tributo da cui nasce e l’anno a cui si riferisce.
Si usa al massimo fino ad azzerare i debiti: il saldo finale non può essere negativo. Se chiude a zero, il modello va presentato lo stesso.
Il limite dei crediti compensabili è di 2 milioni di euro l’anno (articolo 34 della L. 388/2000): le avvertenze riportano ancora il vecchio limite di 516.456,90 €.
Un credito verso il Comune, per esempio IMU pagata due volte, si compensa con gli altri tributi del Comune solo come prevede il suo regolamento (L. 296/2006, art. 1, comma 167).
Dove si paga
Senza partita IVA e senza crediti: puoi stampare il modello e pagarlo agli sportelli delle banche convenzionate, degli uffici postali e dell’agente della riscossione, oppure con l’home banking o con i servizi online dell’Agenzia delle Entrate.
Con la partita IVA: sempre per via telematica, anche tramite un intermediario (articolo 37, comma 49, del D.L. 223/2006).
Con un credito compensato, anche se resta qualcosa da pagare, e con il modello a zero: dal 1° luglio 2024 solo con i servizi telematici dell’Agenzia delle Entrate, direttamente o tramite un CAF o un commercialista (articolo 11 del D.L. 66/2014).
Cinque esempi
1. Seconda casa: acconto, saldo o tutto insieme. Appartamento A/2 con rendita di 750 € a Roma (codice H501), aliquota ipotetica del 10,6 per mille, uguale nei due anni. Base imponibile: 750 × 1,05 × 160 = 126.000 €. Imposta: 126.000 × 10,6‰ = 1.335,60 €, arrotondati a 1.336. Le righe possibili, tutte nella sezione EL con il codice 3918:
Righe dell’esempio della seconda casa: acconto, saldo o unica soluzione
Pagamento
Altri campi
Anno
Debito
Acconto, 16 giugno
H501, Acc., 1 immobile
2026
668,00
Saldo, 16 dicembre
H501, Saldo, 1 immobile
2026
668,00
Tutto a giugno
H501, Acc. e Saldo, 1 immobile
2026
1.336,00
Se a dicembre il Comune ha alzato l’aliquota, il saldo è l’imposta dell’anno con la nuova aliquota meno i 668 € già versati: nel calcolatore scegli «Saldo» e scrivi l’acconto pagato.
2. Acconto IMU e TARI insieme. Lo stesso proprietario paga a giugno l’acconto IMU e la prima delle due rate della TARI che il Comune gli chiede di versare con l’F24, 210 €. Due righe EL con il codice del Comune, saldo finale 878,00 €: è il modello dell’immagine qui sopra.
Righe dell’esempio con acconto IMU e prima rata TARI
Sezione
Codice
Altri campi
Anno
Debito
EL
3918
H501, Acc., 1 immobile
2026
668,00
EL
3944
H501, 1 immobile, rateazione 0102
2026
210,00
3. Abitazione principale di lusso. Abitazione principale A/1 con rendita di 2.000 €, aliquota ipotetica del 6 per mille (la base del 5 per mille più 1, il massimo che il comma 748 consente al Comune), tutto pagato a giugno. Base: 2.000 × 1,05 × 160 = 336.000 €; imposta 2.016 €; meno la detrazione di 200 € fanno 1.816 €. La detrazione va nella sua colonna e il debito al netto: EL, 3912, Acc. e Saldo, 1 immobile, anno 2026, detrazione 200,00, debito 1.816,00. Pagando in due rate, ciascuna è di 908,00 € con 100,00 € di detrazione.
4. Un capannone: due righe. Capannone D/7 con rendita di 4.000 € e aliquota ipotetica del 10,6 per mille: base 4.000 × 1,05 × 65 = 273.000 €, imposta 2.893,80 €. Allo Stato va lo 0,76%: 2.074,80 €, arrotondati a 2.075; al Comune il resto, 819 €. Di acconto si versano 1.037,00 € con il codice 3925 e 410,00 € con il 3930, due righe con lo stesso codice del Comune; il saldo con le altre due righe.
5. Addizionale regionale con un credito. 312 € di saldo dell’addizionale regionale 2025 di una contribuente del Lazio e un credito IRPEF 2025 di 120 €: si pagano 192 €. Nella riga dell’addizionale il codice ente è 08 e la rateazione 0101, come in quella del credito. Con il credito il modello si presenta solo con i servizi telematici dell’Agenzia delle Entrate.
Righe dell’esempio con addizionale regionale e credito IRPEF
Sezione
Codice
Altri campi
Anno
Debito
Credito
RG
3801
ente 08, rateazione 0101
2025
312,00
ER
4001
rateazione 0101
2025
120,00
Errori frequenti
Calcolare l’acconto con le aliquote nuove: a giugno valgono quelle dell’anno prima; la differenza si regola con il saldo.
Barrare solo «Acc.» pagando tutto a giugno: vanno barrate tutte e due le caselle.
Usare il codice del Comune di residenza: serve quello del Comune dove si trova l’immobile.
Mettere su una riga l’IMU di due Comuni: ogni Comune vuole la sua riga, altrimenti uno dei due vede l’imposta non pagata.
Pagare per tutti i comproprietari con un solo modello: ognuno paga la sua parte con il suo codice fiscale.
Scrivere l’IMU con i centesimi del calcolo: 169,18 diventa 169,00.
Compilare la rateazione dell’IMU senza istruzioni che lo prevedano: resta vuota.
Pagare con l’home banking un modello con un credito: servono i servizi telematici dell’Agenzia.
Le avvertenze lo ricordano: gli errori di compilazione possono portare a richieste di pagamento di somme già versate.
Se hai sbagliato codice o anno
Il pagamento non si ripete. Per i tributi gestiti dall’Agenzia delle Entrate si chiede la correzione con il servizio CIVIS «Richiesta modifica delega F24», per gli F24 presentati negli ultimi tre anni. Il servizio non vale per l’IMU e gli altri tributi locali: per quelli bisogna rivolgersi al Comune che riceve il versamento.
Domande frequenti
Dove trovo il modello F24 semplificato editabile?+
Il modello in bianco e le avvertenze sono sul sito dell’Agenzia delle Entrate, nella pagina «Modello e istruzioni F24 semplificato». Con questa pagina compili lo stesso modello a schermo, passo per passo, e scarichi il PDF ufficiale già compilato, con la copia per te e quella per la banca.
Posso stampare l’F24 semplificato e pagarlo in banca o alla posta?+
Sì: il modello è una sola facciata con due copie e si paga agli sportelli delle banche convenzionate, degli uffici postali e dell’agente della riscossione. Non va bene se hai la partita IVA, che obbliga al pagamento telematico, o se nel modello c’è un credito compensato: in quel caso solo i servizi telematici dell’Agenzia delle Entrate.
Quando scadono acconto e saldo IMU?+
L’acconto il 16 giugno e il saldo il 16 dicembre; chi vuole paga tutto entro il 16 giugno. Nel 2026 il saldo scade mercoledì 16 dicembre. Quando il 16 cade di sabato o in un giorno festivo, per i versamenti fiscali la scadenza passa al primo giorno lavorativo successivo (D.L. 70/2011, art. 7).
Come si calcola l’acconto IMU di giugno?+
È l’imposta del primo semestre, calcolata con l’aliquota e la detrazione dell’anno precedente (L. 160/2019, art. 1, comma 762). Se possiedi l’immobile tutto l’anno è la metà dell’imposta; il saldo di dicembre fa il conguaglio con le aliquote dell’anno.
Dove trovo l’aliquota IMU del mio Comune?+
Nel prospetto delle aliquote pubblicato sul sito del Dipartimento delle Finanze. Le aliquote valgono per l’anno se sono pubblicate entro il 28 ottobre; altrimenti si applicano quelle dell’anno precedente (comma 767).
Come si arrotonda l’IMU?+
All’euro, come tutti i tributi locali: per difetto se i centesimi sono meno di 49, per eccesso se sono di più (L. 296/2006, art. 1, comma 166). Nel modello l’importo si scrive comunque con i due decimali: 169,00.
Posso pagare i contributi INPS con l’F24 semplificato?+
No: il semplificato ha solo le sezioni Erario, Regione ed Ente locale. Contributi INPS e premi INAIL si pagano con l’F24 ordinario.
Ho pagato l’IMU in ritardo: come rimedio?+
Con il ravvedimento operoso: si versano l’imposta, la sanzione ridotta e gli interessi. Nel modello barri la casella «Ravv.» e come anno indichi quello in cui l’imposta andava pagata. Sanzione e interessi li calcola il calcolatore del ravvedimento.
Ho sbagliato codice tributo o anno: devo pagare di nuovo?+
No. Per i tributi dell’Agenzia delle Entrate si chiede la correzione con il servizio CIVIS «Richiesta modifica delega F24», per gli F24 degli ultimi tre anni. Il servizio non vale per l’IMU e gli altri tributi locali: per quelli bisogna rivolgersi al Comune che riceve il versamento.
Quando si presenta la dichiarazione IMU?+
Entro il 30 giugno dell’anno dopo quello in cui il possesso è cominciato o sono cambiati dati che contano per l’imposta. Lo prevede il comma 768-bis della L. 160/2019, scritto dal D.Lgs. 147/2026; la dichiarazione vale anche per gli anni dopo, finché non cambia nulla.
Legge 27 dicembre 2019, n. 160, art. 1, commi 738-783: disciplina dell’IMU (su Normattiva i commi 701-800 sono nel blocco «commi 701-800» dell’articolo).
Dal 1° gennaio 2027 le stesse regole sono nel testo unico versamenti e riscossione (D.Lgs. 24 marzo 2025, n. 33, allegato): compensazione e limite di 2 milioni all’art. 3, pagamento telematico con la partita IVA e modelli con compensazioni solo con i servizi telematici dell’Agenzia all’art. 5.