Compila il modello F24 ordinario passo per passo: i totali si calcolano da soli e alla fine scarichi il PDF ufficiale già compilato.
🔒 I dati restano nel tuo browser: niente viene inviato a un server.
Compila il modello F24 ordinario
Chi versa
I dati di chi effettua il pagamento. Il codice fiscale è l'unico dato davvero indispensabile: è quello che collega il versamento alla tua posizione.
Codice fiscale *
I 16 caratteri del codice fiscale, oppure le 11 cifre della partita IVA per società ed enti. Da questo dato dipende l'attribuzione del versamento: un errore qui significa un pagamento che non risulta sulla tua posizione.
Barra solo se il tuo periodo d'imposta non va dal 1° gennaio al 31 dicembre, caso tipico di alcune società.
Cognome, denominazione o ragione sociale
Nome
Solo per le persone fisiche.
Data di nascita · giorno
Mese
Anno
Sesso
Comune (o Stato estero) di nascita
Provincia
Sigla di due lettere; EE per chi è nato all'estero.
Domicilio fiscale · comune
Provincia
Via e numero civico
Codice fiscale del coobbligato, erede, genitore, tutore o curatore
Da compilare solo se chi versa lo fa per conto di un altro soggetto.
Codice identificativo
Il codice che qualifica il rapporto con il contribuente, dalla tabella dei codici identificativi dell'Agenzia.
Compila il modello F24 Ordinario per il pagamento di IRPEF, IVA, IRES, contributi INPS e tributi locali. Il sistema calcola automaticamente il saldo e valida la sintassi del Codice Fiscale o Partita IVA.
Una procedura guidata ti accompagna sezione per sezione: per ogni casella trovi la spiegazione
tratta dalle avvertenze ufficiali dell'Agenzia delle Entrate. I totali di sezione e il saldo finale
vengono calcolati automaticamente. Alla fine scarichi il
modello ministeriale vero e proprio, già compilato in tutte e tre le copie.
Affidabilità di questo strumento
📅 Regole di compilazione, rate e compensazione verificate sulle fonti a
👤 Chi lo cura
Curato da Brian Barrionuevo per StrumentiUtili.it, progetto indipendente senza legami con enti pubblici o aziende. Le regole si controllano sulle fonti indicate in questa pagina e si aggiornano quando cambiano: come verifichiamo i dati. Hai trovato un errore? Scrivici.
🔒 I tuoi dati
Nessun dato fiscale o personale viene salvato su server o inviato a terzi: il calcolo avviene al 100% nella memoria del tuo dispositivo (GDPR, artt. 5 e 25).
📚 Fonti normative e di prassi
Avvertenze del modello F24 ed esempi di compilazione dei codici tributo dell'Agenzia delle Entrate; D.Lgs. 241/1997 artt. 17 e 20 (versamento unitario, compensazione e rate); D.L. 66/2014 art. 11 e D.L. 223/2006 art. 37 (canali di pagamento e blocco delle compensazioni); D.L. 78/2010 art. 31 e D.L. 78/2009 art. 10 (ruoli scaduti e visto di conformità); L. 388/2000 art. 34 (limite annuo dei crediti); D.Lgs. 471/1997 art. 13 (sanzioni).
Come compilare il modello F24 ordinario
L’F24 ordinario è il modello generale per pagare imposte, contributi e tributi locali: IRPEF e addizionali, IVA, cedolare secca, IRAP, contributi INPS, IMU e TARI. Sul modulo il titolo è «Modello di pagamento unificato», perché con un solo foglio si paga a enti diversi e si possono usare i crediti per pagare altri tributi (la compensazione). Se paghi solo IMU, TARI o tributi erariali senza contributi va bene anche il semplificato; per l’imposta di registro sugli affitti serve l’F24 ELIDE.
Dal 1° gennaio 2027 cambiano i numeri degli articoli, non le regole. Gli articoli citati in questa pagina sono abrogati dal D.Lgs. 33/2025 (e, per le sanzioni, dal D.Lgs. 173/2024) e le stesse regole passano nei testi unici. Li abbiamo confrontati con il testo in vigore dal 2027: rate, compensazioni, limiti e sanzioni restano quelli spiegati qui. I nuovi articoli sono nelle Fonti, in fondo alla pagina.
Le sezioni del modello
Erario: imposte sui redditi, IVA, imposte sostitutive come la cedolare secca, ritenute, interessi e sanzioni.
INPS: contributi, con codice sede, causale, matricola e periodo come li indica l’INPS nel modello di pagamento.
Regioni: IRAP e addizionale regionale all’IRPEF, con il codice della regione (il Lazio è 08).
IMU e altri tributi locali: IMU, TARI e addizionale comunale all’IRPEF, con il codice catastale del Comune.
Altri enti previdenziali e assicurativi: INAIL e gli altri enti che usano l’F24.
Ogni sezione ha il totale dei debiti, quello dei crediti, il segno e il saldo. Il saldo finale è la somma dei saldi di sezione e non può mai essere negativo.
Campo per campo
Le regole sono quelle delle avvertenze ufficiali del modello e degli esempi di compilazione dell’Agenzia delle Entrate:
Codice fiscale e dati anagrafici: le avvertenze chiedono di scriverli «con particolare attenzione», insieme al domicilio fiscale, perché è il codice fiscale a collegare il pagamento alla tua posizione. La casella dell’anno d’imposta non coincidente con l’anno solare si barra solo se il tuo periodo d’imposta non va da gennaio a dicembre: in quel caso nell’anno di riferimento va il primo dei due anni.
Coobbligato, erede, genitore, tutore o curatore: il codice fiscale di chi paga per conto del contribuente, con il codice identificativo della tabella dell’Agenzia: 02 genitore o tutore, 03 curatore fallimentare, 07 erede. Chi paga per un altro firma il modello.
Codice tributo (nella sezione INPS, causale contributo): quello del tributo che paghi. I più usati sono nella tabella qui sotto.
Rateazione/regione/prov./mese rif.: 0101 se paghi saldo o acconto in un’unica soluzione; a rate, il numero della rata e quello delle rate scelte (0107 è la prima di sette); per i versamenti periodici il mese, per esempio 0011 per le ritenute di novembre. Per gli interessi delle rate, codice 1668, resta vuoto.
Anno di riferimento: l’anno d’imposta, in quattro cifre. Per un credito, l’anno a cui si riferisce il credito.
Importi: sempre con due decimali, anche quando sono zero: 52 euro si scrivono 52,00. Con più decimali si arrotonda la seconda cifra: 52,752 diventa 52,75, 52,755 diventa 52,76.
Codice ufficio e codice atto: vuoti nei pagamenti normali. Si compilano quando paghi un avviso di accertamento, un atto di contestazione o di irrogazione delle sanzioni, un accertamento con adesione o una conciliazione. In quel caso anche IRAP e addizionali vanno nella sezione Erario, con il codice dell’ente; imposta e interessi si pagano insieme con il codice del tributo, le sanzioni a parte con il loro codice, e serve un modello per ogni atto. Con il ravvedimento il codice ufficio non va mai compilato.
Sezione IMU: in ogni riga il codice catastale del Comune, quattro caratteri (H501 per Roma); «Ravv.» se paghi con il ravvedimento, e allora l’anno è quello in cui l’imposta andava versata; «Immob. variati» se ci sono variazioni che richiedono la dichiarazione; «Acc.» per l’acconto e «Saldo» per il saldo, tutte e due se paghi in un’unica soluzione; il numero degli immobili, al massimo tre cifre. Per l’IMU la rateazione si compila solo se lo prevedono istruzioni dell’Amministrazione finanziaria; per la TARI si scrive la rata (0102 è la prima di due). Con la detrazione per l’abitazione principale l’importo va al netto e la detrazione nella sua casella. L’identificativo operazione solo se il Comune lo chiede.
Totali, segno e saldo: per ogni sezione il totale dei debiti, quello dei crediti, il segno («−» se i crediti sono di più) e il saldo. Negli esempi dell’Agenzia un totale senza importi resta vuoto. Il compilatore li calcola e li scrive da solo.
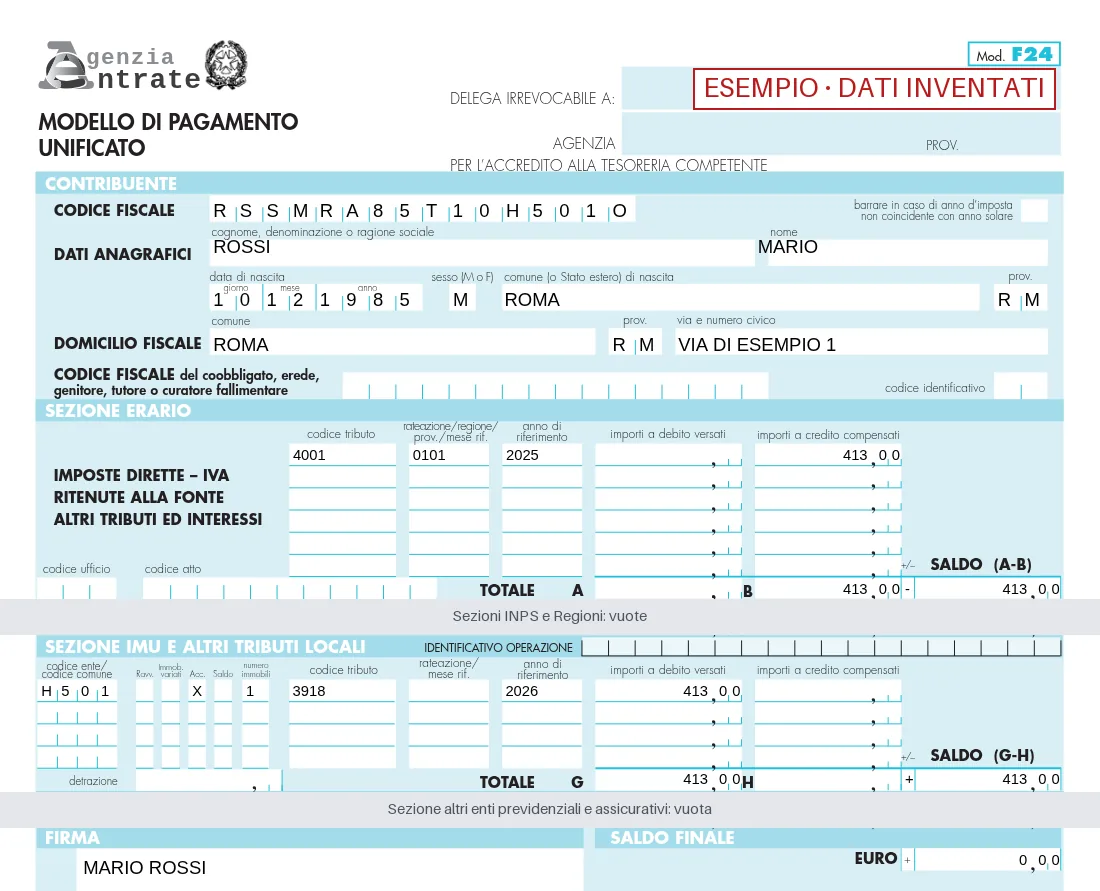
Un credito IRPEF usato per l’acconto IMU, sul modello compilato con questa pagina (contribuente e importi inventati): il saldo dell’Erario ha il segno «−», il totale dei debiti dell’Erario resta vuoto e il modello chiude a zero.
I codici tributo più usati
Dalla ricerca dei codici tributo dell’Agenzia delle Entrate, con la sezione del modello in cui vanno:
Codici tributo più usati nel modello F24 ordinario e sezione in cui si indicano
Codice
Che cosa si paga
Sezione
4001
IRPEF, saldo
Erario
4033
IRPEF, acconto prima rata
Erario
4034
IRPEF, acconto seconda rata o in unica soluzione
Erario
1840
Cedolare secca, acconto prima rata
Erario
6099
IVA della dichiarazione annuale
Erario
1668
Interessi delle rate
Erario
1989
Interessi del ravvedimento sull’IRPEF
Erario
8901
Sanzione sull’IRPEF
Erario
3800
IRAP, saldo
Regioni
3801
Addizionale regionale all’IRPEF
Regioni
3843 / 3844
Addizionale comunale all’IRPEF, acconto / saldo
IMU e tributi locali
3912
IMU, abitazione principale e pertinenze
IMU e tributi locali
3914 / 3916
IMU, terreni / aree fabbricabili (Comune)
IMU e tributi locali
3918
IMU, altri fabbricati (Comune)
IMU e tributi locali
3925
IMU, immobili del gruppo catastale D (Stato)
IMU e tributi locali
3944
TARI
IMU e tributi locali
Se hai ricevuto un avviso, una comunicazione o un F24 già preparato, usa i codici che trovi lì: sono quelli giusti per quel debito.
Pagare saldo e acconti a rate
Le imposte e i contributi dovuti a saldo e in acconto con la dichiarazione si possono dividere in rate mensili di pari importo (articolo 20 del D.Lgs. 241/1997):
la prima rata si paga alla scadenza del saldo o dell’acconto, le altre entro il 16 di ogni mese;
il pagamento a rate deve finire entro il 16 dicembre dell’anno in cui presenti la dichiarazione. È la regola introdotta dal D.Lgs. 1/2024 a partire dal saldo dell’anno d’imposta 2023: le avvertenze del modello, scritte prima, dicono ancora «entro il mese di novembre»;
non serve rateizzare tutto: puoi dividere l’IRPEF e pagare l’IRAP in un’unica soluzione, o rateizzare l’acconto e pagare subito il saldo;
dalla seconda rata si aggiungono gli interessi, su una riga a parte: codice 1668 nella sezione Erario, 3805 per i tributi regionali, 3857 per l’addizionale comunale. Le avvertenze danno la formula C × i × t / 36.000, dove C è l’importo rateizzato, i il tasso e t i giorni fra una scadenza e l’altra.
L’esempio dell’Agenzia delle Entrate. 6.000,00 € di saldo IRPEF 2025 divisi in sette rate: la prima è di 857,14 €.
Prima rata del saldo IRPEF nell’esempio ufficiale del codice 4001
Codice
Rateazione
Anno
Debito
4001
0107
2025
857,14
Il mese dopo la riga diventa 4001, 0207, 2025, 857,14, e sotto si aggiunge la riga 1668 con gli interessi della rata.
Usare un credito: la compensazione
Il credito si scrive nella colonna «importi a credito compensati», sulla riga con il codice da cui nasce e l’anno a cui si riferisce. Nell’esempio ufficiale del codice 4001 un credito IRPEF di 6.000,00 € ha rateazione 0101 e l’anno del credito.
Se ne usa al massimo quanto serve ad azzerare i debiti: il saldo finale non può essere negativo, e se compili una sola sezione nemmeno il suo saldo. Il credito che avanza resta per i pagamenti successivi.
Il modello va presentato anche quando chiude a zero.
I crediti di IVA, imposte sui redditi e addizionali, imposte sostitutive e IRAP superiori a 5.000 € l’anno si possono compensare dal decimo giorno dopo la presentazione della dichiarazione da cui nascono (articolo 17 del D.Lgs. 241/1997).
Per compensare più di 5.000 € l’anno di credito IVA serve il visto di conformità sulla dichiarazione o sull’istanza da cui nasce (articolo 10 del D.L. 78/2009).
In un anno si possono compensare al massimo 2 milioni di euro di crediti, il limite in vigore dal 2022 (articolo 34 della L. 388/2000). Le avvertenze del modello riportano ancora il vecchio limite di 516.456,90 €.
Con cartelle per imposte erariali scadute di più di 1.500 €, i crediti erariali non si possono compensare fino a quell’importo (articolo 31 del D.L. 78/2010).
Dal 1° gennaio 2026, con più di 50.000 € di cartelle e carichi dell’Agenzia delle Entrate scaduti e non sospesi, la compensazione è esclusa del tutto, salvo i crediti di contributi e premi; prima la soglia era di 100.000 €. Le somme in un piano di rateazione non decaduto non contano (articolo 37, comma 49-quinquies, del D.L. 223/2006).
Dove e come si paga
Senza partita IVA e senza crediti da compensare: dove vuoi, per qualsiasi importo: in banca, alla posta, agli sportelli dell’agente della riscossione, con l’home banking o con i servizi online dell’Agenzia delle Entrate. Allo sportello si paga in contanti, con carta PagoBANCOMAT, Postamat o Postepay, o con un assegno pari al saldo; se l’assegno è scoperto, il versamento si considera omesso.
Con la partita IVA: sempre per via telematica, anche tramite un intermediario (articolo 37, comma 49, del D.L. 223/2006).
Se nel modello c’è un credito compensato, anche piccolo e anche se resta qualcosa da pagare: dal 1° luglio 2024 solo con i servizi telematici dell’Agenzia delle Entrate, direttamente o tramite un CAF o un commercialista (articolo 11 del D.L. 66/2014). L’home banking non va più bene.
Se il modello chiude a zero perché i crediti coprono tutti i debiti vale la stessa regola: solo i servizi telematici dell’Agenzia.
Tre esempi
1. Saldo IRPEF a rate. È l’esempio dell’Agenzia visto sopra: 6.000,00 € in sette rate da 857,14 €, con il codice 4001 e la rateazione che sale di un numero ogni mese (0107, 0207… 0707), più gli interessi con il codice 1668 dalla seconda rata.
2. Credito IRPEF usato per l’IMU. Mario ha un credito IRPEF di 850 € dalla dichiarazione dei redditi per il 2025 e deve 412,60 € di acconto IMU 2026 su un appartamento a Roma. L’IMU si arrotonda all’euro, quindi 413,00 €. Usa solo 413,00 € del credito: il modello chiude a zero e va presentato con i servizi telematici dell’Agenzia delle Entrate o tramite un CAF. I 437 € che restano li userà in un F24 successivo. È il modello dell’immagine qui sopra:
Righe dell’esempio con il credito IRPEF usato per l’IMU
3. IMU in due Comuni e cedolare secca. Una proprietaria senza partita IVA versa 620,00 € di primo acconto della cedolare secca e l’acconto IMU di due appartamenti in due Comuni diversi, 234,00 e 102,00 €. Ogni Comune ha la sua riga con il suo codice catastale: sommarle su una riga sola darebbe tutto a un Comune, e l’altro vedrebbe l’imposta non pagata. Totale 956,00 €: senza crediti può pagare anche in banca o alla posta.
Righe dell’esempio con l’IMU in due Comuni e la cedolare secca
Sezione
Codice
Altri campi
Anno
Debito
Erario
1840
rateazione 0101
2026
620,00
IMU
3918
codice del primo Comune, Acc.
2026
234,00
IMU
3918
codice del secondo Comune, Acc.
2026
102,00
Errori frequenti
Fermare le rate a novembre seguendo le avvertenze: oggi l’ultima rata può scadere il 16 dicembre.
Dimenticare gli interessi dalla seconda rata, con il loro codice su una riga a parte.
Lasciare un saldo negativo: il credito si usa solo fino ad azzerare i debiti.
Mettere su una riga l’IMU di due Comuni: ogni Comune vuole la sua riga.
Sbagliare il codice della regione: va preso dalla tabella dell’Agenzia; il Lazio, per esempio, è 08.
Compilare il codice ufficio pagando con il ravvedimento.
Pagare con l’home banking un modello con un credito: servono i servizi telematici dell’Agenzia.
Scrivere gli importi senza decimali: 1250 invece di 1250,00.
Le avvertenze lo ricordano: gli errori di compilazione possono portare a richieste di pagamento di somme già versate.
Se hai sbagliato codice o anno
Il pagamento non si ripete. Per i tributi gestiti dall’Agenzia delle Entrate si chiede la correzione con il servizio CIVIS «Richiesta modifica delega F24», per gli F24 presentati negli ultimi tre anni. Il servizio non vale per le sezioni INPS, altri enti previdenziali e assicurativi, IMU e altri tributi locali: per quei versamenti bisogna rivolgersi all’ente che li riceve. Per l’addizionale comunale si può correggere il periodo, e il codice solo con un altro codice dell’addizionale comunale.
Domande frequenti
Dove trovo il modello F24 in bianco?+
Sul sito dell’Agenzia delle Entrate, nella pagina «Modello e istruzioni F24», insieme alle avvertenze per la compilazione. Con questa pagina compili lo stesso modello a schermo e scarichi il PDF già compilato, in tutte e tre le copie.
F24 ordinario e modello di pagamento unificato sono la stessa cosa?+
Sì. Sul modulo il titolo è «Modello di pagamento unificato»: con un solo foglio si pagano imposte, contributi e tributi locali e si possono compensare i crediti. Il semplificato, l’ELIDE e l’accise sono varianti per casi particolari.
Posso pagare l’F24 ordinario in banca?+
Sì, se non hai la partita IVA e nel modello non ci sono crediti compensati: allo sportello di banca e posta si paga qualsiasi importo. Con la partita IVA serve un canale telematico; con un credito compensato, anche se resta qualcosa da pagare, solo i servizi telematici dell’Agenzia delle Entrate.
Fino a quando posso rateizzare saldo e acconto?+
Il pagamento a rate deve finire entro il 16 dicembre dell’anno in cui presenti la dichiarazione, e ogni rata si paga entro il 16 del mese. È la regola in vigore dal saldo dell’anno d’imposta 2023: le avvertenze del modello dicono ancora novembre. Dalla seconda rata si aggiungono gli interessi.
Quanti crediti posso compensare in un anno?+
Al massimo 2 milioni di euro, dal 2022. I crediti di IVA, imposte sui redditi, imposte sostitutive e IRAP sopra i 5.000 € si usano dal decimo giorno dopo la dichiarazione, e per il credito IVA oltre 5.000 € serve il visto di conformità.
Cosa succede se uso un credito che non mi spetta?+
Se il credito esiste ma non potevi usarlo, la sanzione è del 25% del credito compensato; se il credito è inesistente, del 70%. Sono le misure per le violazioni commesse dal 1° settembre 2024.
Ho sbagliato codice tributo o anno: devo pagare di nuovo?+
No. Per i tributi dell’Agenzia delle Entrate chiedi la correzione con il servizio CIVIS «Richiesta modifica delega F24», per gli F24 degli ultimi tre anni. Il servizio non vale per le sezioni INPS, altri enti previdenziali e IMU e tributi locali: per quelle bisogna rivolgersi all’ente che riceve il versamento.
Come scrivo l’IMU nell’F24 ordinario?+
Una riga per ogni Comune, con il suo codice catastale, il codice tributo (3918 per gli altri fabbricati), la casella dell’acconto o del saldo e il numero degli immobili. L’IMU dovuta si arrotonda all’euro, per difetto fino a 49 centesimi, ma nel modello si scrive con i due decimali: 413,00.
Il PDF è il modello ufficiale?+
Sì: è il modello F24 dell’Agenzia delle Entrate compilato con i tuoi dati, da stampare o da usare come traccia per i servizi online. Controlla codici, anno e importi prima di pagare.
D.L. 4 luglio 2006, n. 223, art. 37, commi 49 e 49-quinquies: pagamento telematico con la partita IVA e blocco delle compensazioni oltre i 50.000 € di carichi scaduti.
Dal 1° gennaio 2027 le stesse regole sono nel testo unico versamenti e riscossione (D.Lgs. 24 marzo 2025, n. 33, allegato): versamento unitario, compensazione e limite di 2 milioni all’art. 3; canali telematici, blocco oltre i 50.000 € di carichi scaduti e visto di conformità per i crediti oltre 5.000 € l’anno (IVA, imposte sui redditi e addizionali, ritenute, imposte sostitutive e IRAP) all’art. 5; crediti erariali e ruoli oltre 1.500 € all’art. 6; pagamenti rateali fino al 16 dicembre all’art. 10.
Dal 1° gennaio 2027 le stesse sanzioni (25% del credito non spettante, 70% di quello inesistente) sono nel testo unico delle sanzioni tributarie, D.Lgs. 5 novembre 2024, n. 173, allegato, art. 38, commi 5 e 7.