Calcola imposta di registro e bollo per tutti gli undici codici del modello RLI, con le sanzioni se sei in ritardo, e compila il modello ufficiale dell’Agenzia delle Entrate: prima registrazione, cedolare secca, proroghe e risoluzioni. Sotto, la guida con esempi, tabelle e fonti.
⚡ 100% nel browser - nessun dato inviato a un server
Compila il modello RLI ufficiale
Una procedura guidata ti accompagna quadro per quadro: per ogni casella trovi la spiegazione
tratta dalle istruzioni ufficiali dell'Agenzia delle Entrate. Alla fine scarichi il
modulo ministeriale vero e proprio, già compilato, pronto da controllare,
stampare e firmare.
Quadro A — Il contratto
I dati essenziali del contratto di locazione o affitto: che tipo è, quanto dura e quanto si paga. Da qui dipende il calcolo delle imposte.
Tipologia di contratto *
Il codice va indicato per qualsiasi adempimento. Nella categoria L1 rientrano i contratti a canone libero 4+4, quelli a canone concordato 3+2, i transitori fino a 18 mesi, quelli per studenti universitari e quelli fino a 30 giorni. I contratti a canone concordato e quelli per studenti in comuni ad alta densità abitativa, come tutti i contratti a regime fiscale agevolato dell'art. 8 legge 431/1998, vanno invece indicati con il codice L2.
Durata · dal *
La data di inizio della locazione. In caso di proroga indica il periodo di durata precedente. Anche per un contratto a tempo indeterminato questo campo va compilato.
Durata · al *
La data di fine della locazione.
Importo del canone (euro) *
Il canone annuo o, per i contratti di durata inferiore a un anno, l'importo dell'intera durata. In caso di comproprietà indica il canone per intero, indipendentemente dalla quota di possesso. Se hai indicato il codice 1 o 3 nei «casi particolari», qui va solo il canone della prima annualità: gli altri vanno nel quadro E. Per un contratto di affitto indica il corrispettivo pattuito per l'intera durata.
Per i contratti pluriennali l'imposta di registro può essere pagata tutta subito oppure anno per anno. Chi paga per l'intera durata ha diritto a uno sconto pari alla metà del tasso di interesse legale moltiplicato per il numero di annualità. ATTENZIONE: questa casella va SEMPRE barrata con i codici T1, T2, T3 o T4.
Eventi eccezionali
Codice 1 se fruisci di agevolazioni previste per calamità naturali o altri eventi eccezionali; codice 2 se devi modificare il calcolo automatico delle imposte per situazioni particolari.
Casi particolari
Segnala situazioni particolari del contratto. Con il codice 1 o 3 devi compilare anche il quadro E con i canoni delle annualità successive. Il codice 2 (sublocazione) esclude di norma la cedolare secca. Se compili questa casella è obbligatorio allegare il contratto.
Esenzioni
Da compilare solo se il contratto gode di un'esenzione di legge. Non va compilata quando le imposte di registro e bollo sono semplicemente sostituite dalla cedolare secca.
Agevolazioni
Casella introdotta con il modello aggiornato al 20 ottobre 2025. Indica il codice 1 per usufruire delle agevolazioni previste per gli Enti del Terzo Settore (art. 82, comma 3, del D.Lgs. 117/2017): in quel caso l'imposta di registro si applica in misura fissa agli atti, contratti e convenzioni relativi alle attività di interesse generale dell'art. 5 del Codice del Terzo Settore. L'agevolazione vale a condizione che tali attività siano svolte in base ad accreditamento, contratto o convenzione con amministrazioni pubbliche, con l'Unione europea o con altri organismi pubblici internazionali.
Barra solo per i contratti a tempo indeterminato previsti da specifiche normative, per i quali l'imposta si applica in base alla durata dichiarata in sede di registrazione (per esempio i contratti ATER, ex IACP).
Barra se nel contratto è prevista una clausola penale apposta volontariamente dalle parti.
Curato da Brian Barrionuevo per StrumentiUtili.it, progetto indipendente senza legami con l’Agenzia delle Entrate o altri enti. Le cifre vengono dai documenti ufficiali indicati in questa pagina: come verifichiamo i dati. Hai trovato un errore? Scrivici.
📄 Il modello
Il compilatore riempie il modello RLI pubblicato dall’Agenzia delle Entrate con le istruzioni del 20 ottobre 2025. Imposte e codici seguono la tabella delle istruzioni e la Tariffa del D.P.R. 131/1986 letta su Normattiva; un controllo automatico settimanale avvisa se cambiano.
🔒 I tuoi dati
Calcoli e PDF si fanno sul tuo dispositivo: nulla viene inviato a un server. Codici fiscali e IBAN non vengono salvati nemmeno nel browser.
Registrare un contratto di affitto con il modello RLI
Il modello RLI serve per registrare all’Agenzia delle Entrate i contratti di locazione e di affitto di immobili e, dopo, per comunicare annualità, proroghe, cessioni, risoluzioni e subentri; con lo stesso modello si sceglie o si revoca la cedolare secca. Qui sopra calcoli registro e bollo per tutti gli undici codici del modello e compili il modello ufficiale; sotto trovi le regole, con le cifre delle istruzioni e delle schede dell’Agenzia.
Chi registra e entro quando
Tutti i contratti di locazione e di affitto di immobili vanno registrati, compresi quelli dei fondi rustici e quelli stipulati da soggetti IVA, qualunque sia il canone. Fa eccezione la locazione di un’abitazione che non supera 30 giorni complessivi nell’anno con lo stesso inquilino: si registra solo in caso d’uso.
Il termine: 30 giorni dalla firma, oppure dalla decorrenza del contratto se è anteriore. Un contratto firmato il 20 marzo con decorrenza 1° aprile si registra entro il 19 aprile; uno firmato il 10 aprile con decorrenza 1° aprile, entro il 1° maggio. Per un contratto verbale i 30 giorni partono dall’inizio della locazione.
Chi: l’obbligo è delle parti, proprietario e inquilino, e dell’agente immobiliare per i contratti conclusi con la sua mediazione. Basta che firmi uno dei locatori o dei conduttori, ma per l’imposta rispondono in solido tutti e due; per legge le spese di registrazione si dividono a metà.
Come: con i servizi online dell’Agenzia (obbligatori per gli agenti immobiliari e per chi possiede almeno 10 immobili), allo sportello di un ufficio con il modello RLI su appuntamento, oppure tramite un intermediario o un delegato. Qualunque ufficio va bene: quello scelto seguirà il contratto anche negli adempimenti successivi. Online le imposte si pagano con l’addebito sul conto; allo sportello, dal 2015, solo con l’F24 ELIDE.
L’attestato energetico: il contratto deve contenere la clausola con cui l’inquilino dichiara di aver ricevuto le informazioni e l’APE; la copia dell’APE si allega, tranne che per la locazione di una singola unità immobiliare.
Quanto si paga: registro e bollo
Il codice del contratto decide l’imposta di registro. La tabella è quella delle istruzioni del modello; il simulatore qui sopra la applica a tutti gli undici codici.
I codici della tipologia di contratto e l'imposta di registro
Codice
Contratto
Registro
L1
Abitazione: canone libero 4+4, canone concordato 3+2, transitorio fino a 18 mesi, studenti universitari, contratti fino a 30 giorni
2% del canone annuo
L2
Abitazione con le agevolazioni dell’art. 8 della legge 431/1998: canone concordato 3+2 e studenti, in un comune ad alta tensione abitativa
2% sul 70% del canone
L3
Abitazione con contratto soggetto a IVA
67 € fissi
L4
Leasing di un’abitazione
200 € fissi
S1
Immobile a uso diverso dall’abitativo (negozio, ufficio, magazzino)
2% del canone annuo
S2
Immobile strumentale con locatore soggetto a IVA
1% del canone annuo
S3
Leasing di un immobile a uso diverso
200 € fissi
T1
Fondo rustico
0,50% del corrispettivo di tutta la durata
T2
Fondo rustico agevolato
67 € fissi
T3
Terreni e aree non edificabili, cave e torbiere
2% del corrispettivo di tutta la durata
T4
Terreni destinati a parcheggio, con contratto soggetto a IVA
67 € fissi
Il minimo: per la prima annualità il registro non può essere inferiore a 67 €. Pagando anno per anno, le annualità successive possono costare anche meno.
Il canone concordato (L2): la base scende al 70% solo se l’abitazione è in un comune ad alta tensione abitativa; altrimenti lo stesso contratto va con il codice L1 e paga il 2% pieno.
Contratti di più anni: si può pagare subito l’imposta di tutta la durata, con uno sconto pari alla metà del tasso di interesse legale per il numero delle annualità, oppure anno per anno, sul canone di ciascun anno con gli aumenti ISTAT. Se il contratto finisce prima e avevi pagato tutto, ti spetta il rimborso delle annualità successive. Per i terreni (codici T) si paga sempre in una volta.
Il bollo: 16 € per ogni copia, ogni quattro facciate scritte e comunque ogni cento righe; si paga anche sugli allegati. Nel modello si indicano i fogli e le copie, non le pagine.
Il deposito cauzionale versato dall’inquilino non paga registro; se lo versa un terzo, si paga lo 0,50%.
Ridurre il canone di un contratto in corso non costa nulla: l’atto che riduce soltanto il canone è esente da registro e bollo.
Esempi con i numeri
Esempio 1 — Bilocale a canone libero (L1). Canone di 9.600 € l’anno, contratto di 8 facciate firmato in due copie. Registro: 9.600 × 2% = 192 €. Bollo: 8 facciate sono 2 fogli, per 2 copie: 2 × 2 × 16 = 64 €. Alla registrazione si versano 256 €, poi 192 € all’inizio di ogni annualità (di più se il canone si aggiorna con l’ISTAT), divisi a metà fra proprietario e inquilino.
Esempio 2 — Lo stesso contratto con la cedolare secca. Alla registrazione non si paga nulla e il bollo non è dovuto. Il proprietario verserà il 21% del canone, 2.016 € l’anno, con la dichiarazione dei redditi, e rinuncia per tutta la durata dell’opzione agli aumenti del canone, anche ISTAT.
Esempio 3 — Canone concordato in un comune ad alta tensione abitativa (L2). Canone di 7.500 € l’anno, 4 facciate, due copie. Registro: 7.500 × 70% × 2% = 105 €; bollo 2 × 16 = 32 €; totale 137 €. Con la cedolare secca l’aliquota scende al 10%: 750 € l’anno.
Esempio 4 — Il minimo. Una stanza affittata a 250 € al mese, 3.000 € l’anno: il 2% sarebbe 60 €, ma per la prima annualità se ne pagano 67. Dal secondo anno, pagando anno per anno, bastano 60 €.
Esempio 5 — Un terreno agricolo (T1). È l’esempio delle FAQ dell’Agenzia: affitto per 7 anni a 6.000 € l’anno. Nel modello si indica il corrispettivo di tutta la durata, 42.000 €, e si barra «pagamento intera durata». Registro: 0,50% di 42.000 = 210 €, una volta sola.
0 € (cedolare 2.016 € l’anno con il 730 o il Redditi)
Canone concordato in un comune ad alta tensione abitativa, 7.500 € l’anno, 4 facciate, 2 copie
L2
105,00 €
32,00 €
137,00 €
Stanza a 3.000 € l’anno, 4 facciate, 2 copie
L1
67,00 € (il 2% sarebbe 60 €)
32,00 €
99,00 €
Terreno agricolo per 7 anni a 6.000 € l’anno
T1
210,00 € (0,50% di 42.000 €)
secondo fogli e copie
registro pagato una volta sola
Cedolare secca: quando si può scegliere
Che cosa sostituisce: l’IRPEF e le addizionali sul canone, e le imposte di registro e di bollo sul contratto, sulle proroghe e sulla risoluzione. Non sostituisce il registro dovuto per la cessione del contratto.
Le aliquote: 21% del canone annuo; 10% per i contratti a canone concordato su abitazioni nei comuni con carenza di abitazioni (Bari, Bologna, Catania, Firenze, Genova, Milano, Napoli, Palermo, Roma, Torino, Venezia, i comuni confinanti e gli altri capoluoghi di provincia) e negli altri comuni ad alta tensione abitativa individuati dal CIPE.
Chi può sceglierla: il proprietario o l’usufruttuario persona fisica che non affitta nell’esercizio di impresa o professione, per abitazioni di categoria da A/1 a A/11 (escluso l’A/10, uffici) e relative pertinenze. Non vale se l’inquilino affitta nell’esercizio della sua impresa o professione, e di norma non vale per le sublocazioni.
La lettera all’inquilino: prima di scegliere la cedolare il proprietario comunica all’inquilino, con raccomandata, che rinuncia ad aggiornare il canone; senza, l’opzione non ha effetto. La raccomandata non serve se la rinuncia è già scritta nel contratto.
Più proprietari: ognuno sceglie per sé. Chi resta nel regime ordinario paga il registro sulla sua quota di canone, e il bollo sul contratto resta dovuto.
Quando: alla registrazione, oppure in un’annualità successiva o alla proroga, entro il termine per pagare il registro di quell’anno. Le imposte di registro e di bollo già pagate non si rimborsano. L’opzione si può revocare in ogni annualità successiva, pagando il registro da quell’anno.
Il compilatore qui sopra segue lo stesso ordine e per ogni casella mostra la spiegazione delle istruzioni ufficiali. In breve:
Che cosa si scrive in ogni quadro del modello RLI
Quadro
Che cosa si scrive
Attenzione
A — Dati generali
Il codice del contratto, le date di inizio e fine, il canone annuo (per un contratto sotto l’anno l’importo di tutta la durata; per gli affitti di terreni, codici T, il corrispettivo di tutta la durata)
Con più proprietari il canone si scrive per intero. «Pagamento intera durata» va sempre barrata con i codici T. Con un «caso particolare» (canoni diversi, sublocazione) il contratto va allegato.
Sezione I — Registrazione
Ufficio territoriale, numero di fogli e di copie, data di stipula, allegati soggetti a bollo
Un foglio è di quattro facciate e al massimo cento righe: 6 facciate sono 2 fogli. Allo sportello servono due originali, oppure un originale e una fotocopia.
Sezione II — Adempimenti successivi
Il codice dell’adempimento (da 1 a 8) e gli estremi o il codice identificativo del contratto
Alla prima registrazione resta vuota.
Sezione III — Richiedente
Chi presenta il modello: parte del contratto (1), mediatore (2) o parte subentrata non ancora comunicata (3)
La richiesta va firmata, a pena di nullità, dal locatore, dal conduttore o dal mediatore. Per un minore firma il genitore, con il codice carica 2.
B — Soggetti
Locatori e conduttori, con codice fiscale, nome e dati di nascita
La «tipologia conduttore» è obbligatoria: di norma il codice 3. Chi è nato all’estero indica lo Stato e la sigla EE.
C — Immobili
I dati della visura catastale: codice del comune, foglio, particella, subalterno, categoria, rendita, indirizzo
L’immobile principale va prima delle pertinenze. Con dati catastali sbagliati la registrazione online viene scartata: copiali dalla visura.
D — Cedolare secca
Una riga per ogni locatore e immobile: quota di possesso e scelta «sì» o «no»
Ogni locatore che sceglie (o revoca) la cedolare firma nella «dichiarazione dei locatori».
E — Canoni diversi
I canoni dalla seconda alla nona annualità
Solo con il caso particolare 1 o 3.
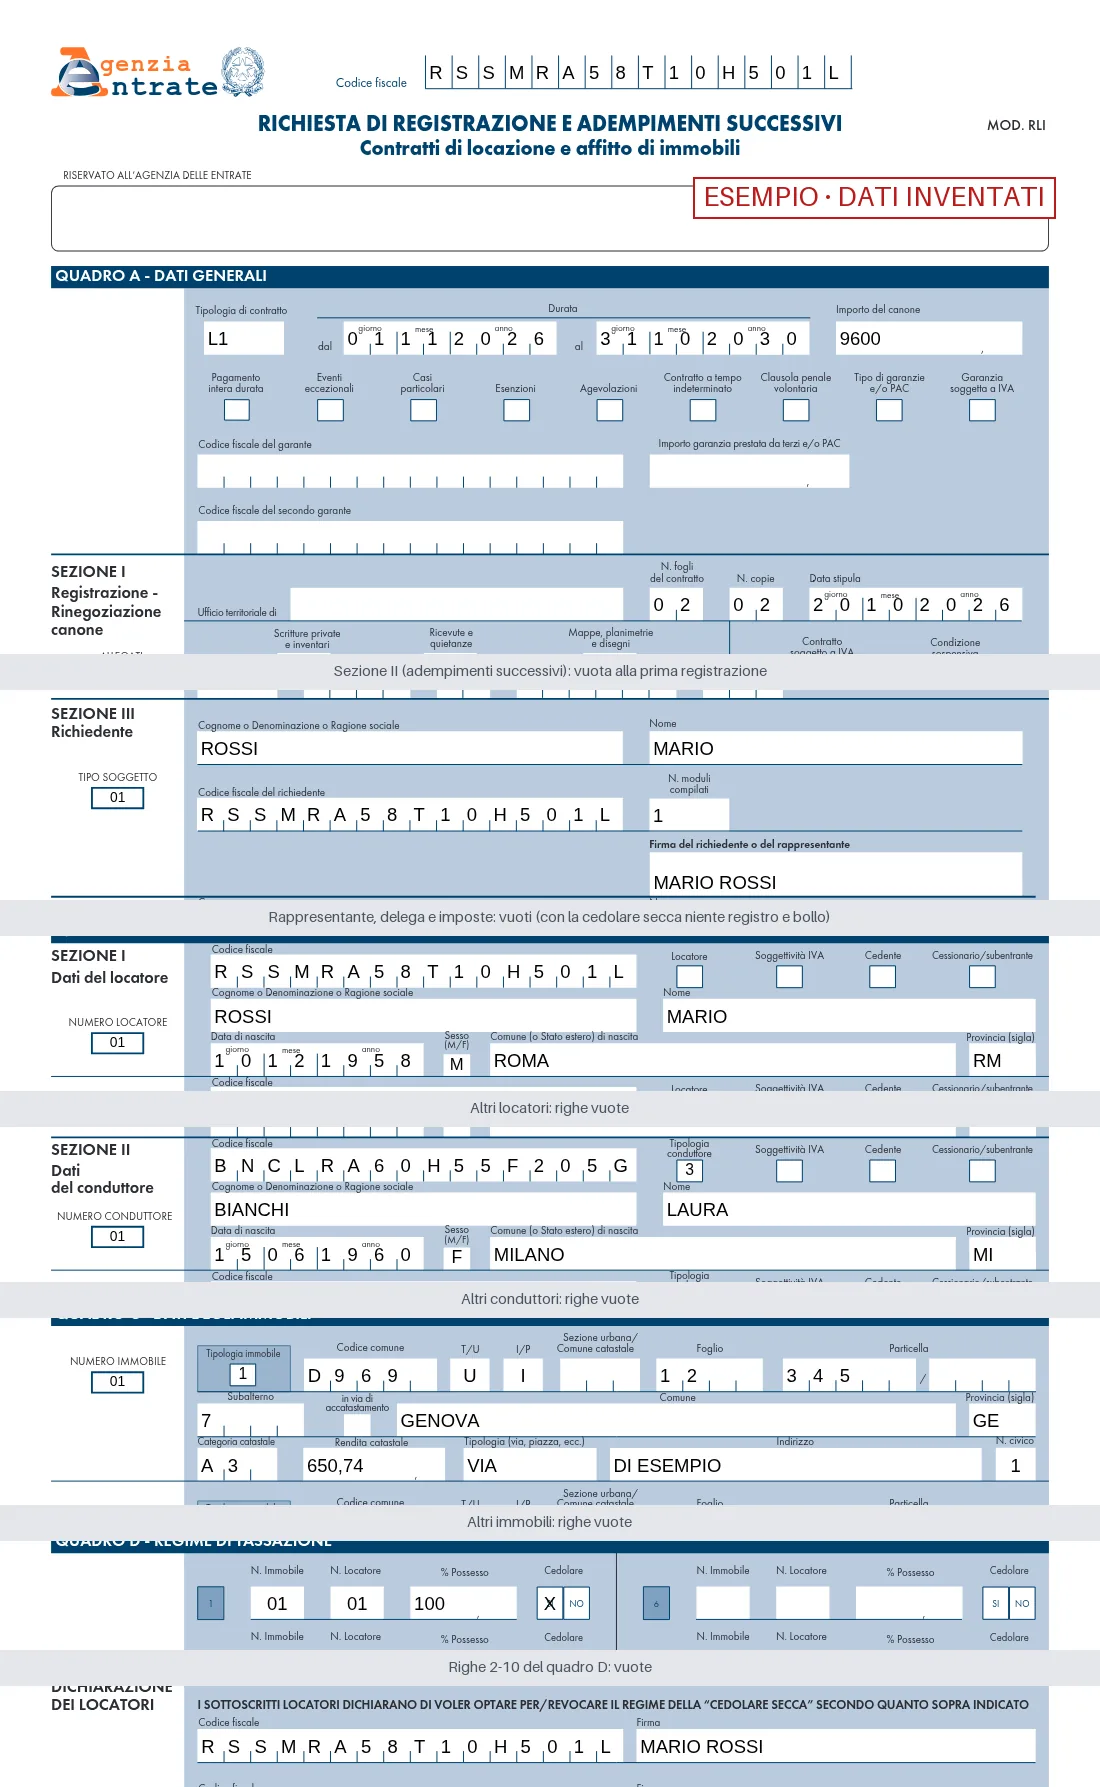
Un contratto 4+4 registrato con la cedolare secca, compilato qui sopra e scaricato: quadro A (codice L1, durata, canone), sezione I (fogli, copie, data), il richiedente, le parti nel quadro B, i dati catastali nel quadro C (il codice D969 di Genova è quello dell’esempio delle FAQ dell’Agenzia) e la scelta della cedolare nel quadro D. Persone, dati catastali e importi sono inventati.
Dopo la registrazione: annualità, proroghe, cessioni e risoluzioni
Proroghe, cessioni e risoluzioni si comunicano all’ufficio dove il contratto è registrato, con lo stesso modello RLI (sezione II) o con i servizi online, entro 30 giorni; nello stesso termine si paga il registro delle annualità successive.
Gli adempimenti dopo la registrazione
Adempimento (codice)
Entro
Regime ordinario
Cedolare secca
Annualità successiva (1)
30 giorni dall’inizio dell’annualità
2% del canone di quell’anno, anche sotto i 67 €
Niente da pagare
Proroga (2)
30 giorni dalla scadenza
Registro della proroga, tutto insieme o anno per anno
Niente da pagare, ma l’opzione va confermata
Cessione (3)
30 giorni
67 € fissi se senza corrispettivo (contratti di più anni su immobili urbani)
Il registro è dovuto: la cedolare non lo sostituisce
Risoluzione (4, oppure 7 con il corrispettivo pagato insieme)
30 giorni
67 € fissi se senza corrispettivo (contratti di più anni su immobili urbani)
Niente, se tutti i locatori avevano la cedolare
Rinegoziazione che riduce soltanto il canone (8)
Nessun obbligo
Esente da registro e bollo
Esente
Le annualità successive si pagano con l’addebito sul conto tramite i servizi online, oppure con l’F24 ELIDE. Nel campo «annualità» si scrive l’anno in cui l’annualità comincia: per quella dal 1° luglio 2024 al 30 giugno 2025, 2024.
Una risoluzione oltre l’anno non si può più comunicare online: bisogna andare all’ufficio dove il contratto è registrato.
Il subentro (per esempio quando la casa viene venduta o ereditata) si comunica con il codice 6; il nuovo proprietario può scegliere la cedolare entro 30 giorni dal subentro.
La proroga con la cedolare: l’opzione va confermata nella stessa comunicazione. Se la comunicazione manca, l’opzione non si perde se hai continuato a versare e dichiarare la cedolare.
Se registri in ritardo
Per le violazioni dal 1° settembre 2024 la registrazione tardiva costa il 45% dell’imposta di registro, con un minimo di 150 €, se il ritardo non supera 30 giorni, e il 120%, con un minimo di 250 €, oltre. Mettendoti in regola da solo prima di un controllo (ravvedimento operoso) la sanzione si riduce, e si aggiungono gli interessi legali giorno per giorno:
Sanzioni per la registrazione tardiva e riduzioni con il ravvedimento
Ritardo
Sanzione
Con il ravvedimento
Fino a 30 giorni
45% dell’imposta, almeno 150 €
1/10: almeno 15 €
Da 31 a 90 giorni
120% dell’imposta, almeno 250 €
1/9: almeno 27,78 €
Da 91 giorni a un anno
120%, almeno 250 €
1/8: almeno 31,25 €
Oltre un anno
120%, almeno 250 €
1/7: almeno 35,71 €
Esempio 6 — Venti giorni di ritardo. Il bilocale dell’esempio 1, con 192 € di registro: il 45% sarebbe 86,40 €, quindi si applica il minimo di 150 €, ridotto a un decimo con il ravvedimento: 15 €, più gli interessi. Anche con la cedolare secca la registrazione tardiva è sanzionata: il riepilogo qui sopra fa il conto, e RLI web propone il calcolo delle sanzioni prima dell’invio.
Dal 1° gennaio 2027
Dal 2027 le regole citate in questa pagina passano in testi unici nuovi: il D.P.R. 131/1986 lascia il posto al testo unico dell’imposta di registro e degli altri tributi indiretti (D.Lgs. 123/2025), la cedolare secca passa all’art. 203 del nuovo testo unico delle imposte sui redditi (D.Lgs. 117/2026), con le stesse aliquote del 21% e del 10%, e la sanzione per la mancata registrazione all’art. 41 del testo unico delle sanzioni (D.Lgs. 173/2024). Quando l’Agenzia aggiornerà modello e istruzioni, aggiorneremo anche questa pagina.
Domande frequenti
Con la cedolare secca devo registrare lo stesso il contratto?+
Sì. La cedolare sostituisce IRPEF, addizionali, registro e bollo, ma il contratto va registrato comunque: l’opzione si esercita proprio nel quadro D del modello RLI, alla registrazione o in un’annualità successiva.
Chi deve registrare il contratto?+
Le parti, proprietario e inquilino, e l’agente immobiliare per i contratti conclusi con la sua mediazione. Basta la firma di uno dei locatori o dei conduttori, ma per l’imposta rispondono in solido tutti e due; le spese di registrazione si dividono a metà.
Entro quando va registrato il contratto?+
Entro 30 giorni dalla firma o dalla decorrenza, se è anteriore. Firmato il 20 marzo con decorrenza 1° aprile: entro il 19 aprile. Firmato il 10 aprile con decorrenza 1° aprile: entro il 1° maggio.
Un affitto di 20 giorni va registrato?+
No, se è un’abitazione e con lo stesso inquilino non si superano 30 giorni complessivi nell’anno: si registra solo in caso d’uso. La cedolare secca si può applicare anche ai contratti che non vanno registrati.
Cosa faccio se il contratto finisce prima?+
Comunichi la risoluzione con il modello RLI entro 30 giorni. Per un contratto di più anni su un immobile urbano, senza corrispettivo, si pagano 67 € fissi; con la cedolare secca niente, se tutti i locatori l’avevano scelta. Se avevi pagato il registro per tutta la durata, ti spetta il rimborso delle annualità successive.
Come si paga il registro degli anni successivi?+
Entro 30 giorni dall’inizio di ogni annualità: il 2% del canone di quell’anno, con gli aumenti ISTAT, anche se è meno di 67 €. Si paga con l’addebito sul conto dei servizi online (codice 1) oppure con l’F24 ELIDE.
Come si gestisce la proroga?+
Si comunica con il modello RLI entro 30 giorni dalla scadenza e si paga il registro della proroga, tutto insieme o anno per anno. Con la cedolare secca non si paga nulla, ma l’opzione va confermata nella stessa comunicazione.
Se l’immobile ha più proprietari?+
Si indicano tutti nel quadro B e il canone si scrive per intero. Nel quadro D ognuno sceglie per sé: chi non opta per la cedolare paga il registro sulla sua quota di canone, e il bollo sul contratto resta dovuto.
Perché la registrazione online è stata scartata?+
Subito dopo l’invio l’Agenzia controlla i dati, e le sue FAQ richiamano l’attenzione soprattutto sui dati catastali del quadro C. Copiali dalla visura catastale, che il proprietario consulta gratis con i servizi online: La mia scrivania, Servizi ipotecari e catastali.
Ridurre il canone costa qualcosa?+
No. L’atto con cui le parti riducono soltanto il canone di un contratto in corso è esente da registro e bollo; si può comunicare con il modello RLI, codice 8, per pagare meno registro e meno imposte sul reddito.
Fonti
Modello RLI e istruzioni (Agenzia delle Entrate, 20 ottobre 2025): tabella dei codici, compilazione dei quadri, adempimenti successivi.