Compila il modello F24 ELIDE (versamenti con elementi identificativi) passo per passo e scarica il PDF ufficiale già compilato.
🔒 I dati restano nel tuo browser: niente viene inviato a un server.
Compila il modello F24 Elide
Chi versa
I dati di chi effettua il pagamento. Il contribuente è tenuto a riportare codice fiscale, dati anagrafici e domicilio fiscale.
Codice fiscale *
I 16 caratteri del codice fiscale, oppure le 11 cifre della partita IVA. È il dato che collega il versamento alla tua posizione: un errore qui produce un pagamento che non ti viene attribuito.
Cognome, denominazione o ragione sociale
Nome
Solo per le persone fisiche.
Data di nascita · giorno
Mese
Anno
Sesso
Comune (o Stato estero) di nascita
Provincia
Sigla di due lettere; EE per chi è nato all'estero.
Domicilio fiscale · comune
Provincia
Via e numero civico
Codice fiscale del coobbligato, erede, genitore, tutore o curatore
Da compilare insieme al codice identificativo, quando il versamento è effettuato da un soggetto diverso dal contribuente: chi paga per conto altrui deve anche firmare il modello. Per l'imposta di registro di un affitto qui va il codice fiscale dell'altra parte del contratto (o di una delle altre parti), con il codice identificativo 63.
Codice identificativo
Dalla tabella «codici identificativi» dell'Agenzia delle Entrate: per esempio 02 per genitore o tutore, 03 per curatore fallimentare, 07 per erede. Per i contratti di affitto 63, «controparte» (risoluzione 14/E del 2014).
Il modello F24 ELIDE (Elementi Identificativi) viene utilizzato nei casi in cui siano necessarie informazioni specifiche che non possono essere inserite nel modello F24 ordinario, come ad esempio per contratti di locazione o registrazione atti.
Il modello per i versamenti con elementi identificativi: l'IVA sull'immatricolazione di veicoli
acquistati nella UE, l'imposta di registro sui contratti di locazione e gli altri pagamenti per
cui non è prevista la compensazione con crediti. Procedura guidata campo per campo, saldo
calcolato in automatico e download del
modello ministeriale già compilato in tutte e tre le copie.
Affidabilità di questo strumento
📅 Codici tributo verificati sulla risoluzione 14/E a
👤 Chi lo cura
Curato da Brian Barrionuevo per StrumentiUtili.it, progetto indipendente senza legami con enti pubblici o aziende. Le regole si controllano sulle fonti indicate in questa pagina e si aggiornano quando cambiano: come verifichiamo i dati. Hai trovato un errore? Scrivici.
🔒 I tuoi dati
Nessun dato fiscale o personale viene salvato su server o inviato a terzi: il calcolo avviene al 100% nella memoria del tuo dispositivo (GDPR, artt. 5 e 25).
📚 Fonti normative e di prassi
D.P.R. 131/1986 (Testo unico dell'imposta di registro), Provvedimento dell'Agenzia delle Entrate del 3 gennaio 2014 e risoluzione 14/E del 2014 sui codici tributo per le locazioni, D.Lgs. 471/1997 art. 13 e D.Lgs. 472/1997 art. 13 come modificati dal D.Lgs. 87/2024.
Come si paga l’imposta di registro dell’affitto con l’F24 ELIDE
L’F24 ELIDE (elementi identificativi) serve soprattutto per l’imposta di registro sui contratti di affitto: prima registrazione, annualità successive, proroghe, cessioni e risoluzioni. A differenza dell’F24 ordinario, ogni riga porta il codice identificativo del contratto, così il pagamento viene abbinato all’affitto giusto. Non si possono compensare crediti: si paga l’importo pieno.
La regola viene dall’articolo 17 del Testo unico del registro: l’imposta sui contratti di affitto, e su cessioni, risoluzioni e proroghe, si paga entro trenta giorni. Per i contratti di più anni si sceglie se pagarla ogni anno, sul canone di quell’anno, oppure una volta sola per tutta la durata. I codici tributo li ha istituiti l’Agenzia delle Entrate con la risoluzione n. 14/E del 24 gennaio 2014, «da utilizzare esclusivamente» nell’F24 ELIDE: nell’F24 ordinario non funzionano.
I codici tributo delle locazioni
Codici tributo dell’F24 ELIDE per i contratti di locazione, dalla risoluzione 14/E del 2014
Codice
A cosa serve
Quanto
1500
Prima registrazione, entro 30 giorni dalla stipula
2% del canone per gli anni pagati, minimo 67 €
1501
Annualità successive, entro 30 giorni dall’inizio di ogni annualità
2% del canone annuo, senza minimo
1502
Cessione del contratto
67 € fissi, o proporzionale se c’è un corrispettivo
1503
Risoluzione anticipata
67 € fissi
1504
Proroga
2% del canone del periodo prorogato
1505
Imposta di bollo sul contratto
16 € ogni quattro facciate (o cento righe), per ogni copia
1506
Tributi speciali e compensi
–
1507 e 1508
Sanzione (1507) e interessi (1508) del ravvedimento, se la prima registrazione è in ritardo
Calcolati con il ravvedimento operoso
1509 e 1510
Sanzione (1509) e interessi (1510) del ravvedimento, se paghi in ritardo un’annualità, una proroga, una cessione o una risoluzione
Calcolati con il ravvedimento operoso
A135–A138
Pagamento di un avviso di liquidazione dell’ufficio: imposta di registro (A135), bollo (A136), sanzioni (A137), interessi (A138)
Gli importi scritti nell’avviso
Con la cedolare secca l’imposta di registro non si paga, né per le annualità né per proroghe e risoluzioni: resta solo la comunicazione con il modello RLI.
Come si compila, campo per campo
Le istruzioni sono quelle della risoluzione 14/E, che dice riga per riga cosa scrivere quando si paga l’imposta di un affitto:
Codice fiscale e dati anagrafici: quelli della parte che paga, proprietario o inquilino.
Codice fiscale del coobbligato: il codice fiscale dell’altra parte del contratto (o di una delle altre parti, se sono più), con 63 nel campo «codice identificativo». Il 63 vuol dire «controparte».
Codice ufficio e codice atto: vuoti. Si compilano solo per pagare un avviso di liquidazione, copiandoli dal modello allegato all’avviso.
Tipo: la lettera F, che identifica i versamenti per il registro.
Elementi identificativi: vuoti per la prima registrazione. Per annualità successive, cessioni, risoluzioni e proroghe ci va il codice identificativo del contratto, di 17 caratteri: lo trovi nella ricevuta di registrazione, se il contratto è stato registrato online, o nella copia del modello di registrazione restituita dall’ufficio. Se non ce l’hai, puoi comporre un codice di 16 caratteri con gli estremi di registrazione (riquadro qui sotto).
Codice: il codice tributo della tabella sopra.
Anno di riferimento, in quattro cifre: per la prima registrazione, l’anno in cui è stato firmato il contratto, o quello in cui decorre se è precedente; per annualità, proroga, cessione e risoluzione, l’anno in cui scade il pagamento. Se un’annualità comincia a dicembre e i trenta giorni finiscono a gennaio, l’anno è quello di gennaio.
Importi a debito versati: sempre con due decimali, anche quando sono zero (52 euro si scrivono 52,00). Con più decimali si arrotonda al centesimo: 52,752 diventa 52,75, mentre 52,755 e 52,758 diventano 52,76. Il compilatore lo fa da solo.
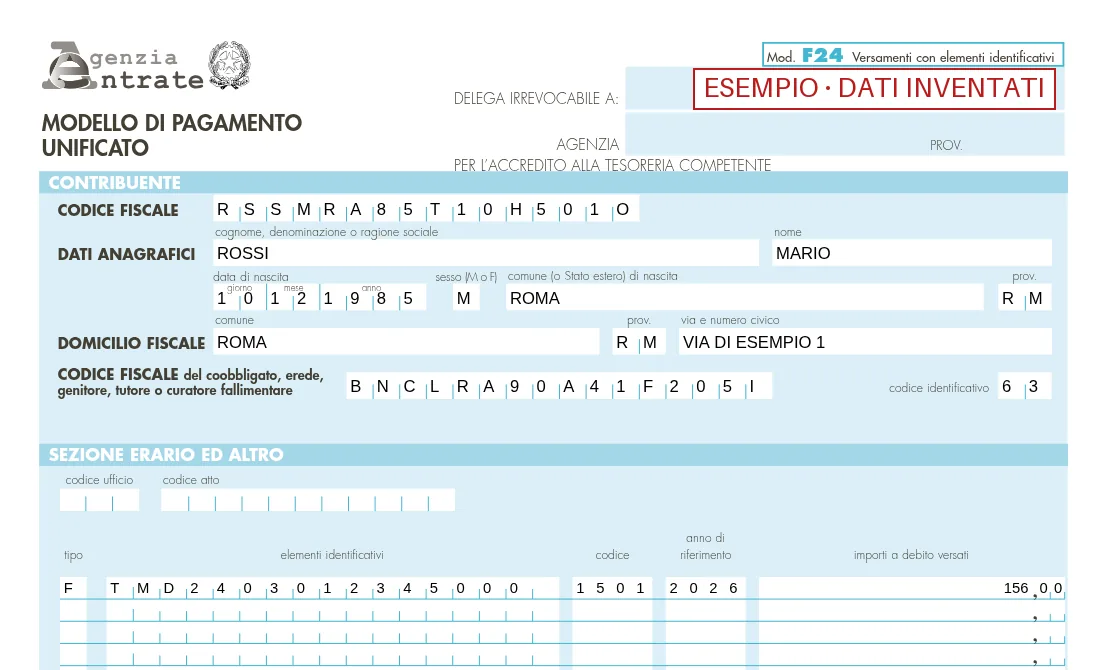
Il primo esempio qui sotto sul modello ufficiale, compilato con questa pagina (dati inventati). Paga il proprietario; nel campo del coobbligato c’è il codice fiscale dell’inquilina, con il codice 63. Gli elementi identificativi sono un codice di 16 caratteri composto con gli estremi di registrazione.
Non trovi il codice del contratto? Componi quello di 16 caratteri
Quando il codice di 17 caratteri non c’è, la risoluzione 14/E fa scrivere un codice di 16 caratteri fatto con gli estremi di registrazione, che trovi sul contratto registrato: codice dell’ufficio (3 caratteri), ultime due cifre dell’anno di registrazione, serie e numero completati con zeri a sinistra (2 e 6 caratteri), sottonumero oppure 000. L’esempio ufficiale: ufficio TMD, anno 2013, serie 3, numero 10725, senza sottonumero, dà TMD1303010725000.
Elementi identificativi:
Esempi svolti
1. La terza annualità di un 4+4. Contratto iniziato il 1° febbraio 2024, canone di 650 € al mese, cioè 7.800 € l’anno, senza cedolare secca. La terza annualità comincia il 1° febbraio 2026 e l’imposta si paga entro 30 giorni: 7.800 × 2% = 156,00 €. Di solito la metà (78 €) è a carico dell’inquilino.
Righe dell’F24 ELIDE per la terza annualità
Tipo
ElementiElementi identificativi
Codice
Anno
Importo
F
codice del contratto
1501
2026
156,00
2. La stessa annualità pagata con 10 giorni di ritardo. Con il ravvedimento la sanzione è circa lo 0,083% per giorno: 156 × 0,0833% × 10 = 1,30 €, con il codice 1509. Gli interessi al tasso legale dell’1,60%: 156 × 1,60% × 10/365 = 0,07 €, con il codice 1510. Totale 157,37 €, su tre righe con lo stesso codice del contratto.
Righe dell’F24 ELIDE per l’annualità pagata in ritardo
3. Risoluzione dopo due anni. L’inquilino lascia prima della scadenza: entro 30 giorni si versano 67 € con il codice 1503, tipo F, codice del contratto e, come anno, quello in cui scadono i 30 giorni. Poi si comunica la cessazione con il modello RLI.
4. Tutta la durata in una volta. Per i contratti di più anni, se l’imposta si paga per l’intera durata si riduce di una percentuale pari alla metà del tasso di interesse legale moltiplicata per il numero delle annualità (nota I all’articolo 5 della Tariffa del registro). Con lo stesso canone, per quattro anni: 31.200 × 2% = 624,00 €; lo sconto, con il tasso legale del 2026 (1,60%), è 0,80% × 4 = 3,20%, cioè 19,97 €. Si pagano 604,03 € con il codice 1500, alla prima registrazione: elementi identificativi vuoti e, come anno, quello della firma.
Errori frequenti
Usare l’F24 ordinario: i codici 1500–1510 si usano solo nell’F24 ELIDE, e senza il codice del contratto il pagamento non viene abbinato all’affitto.
Lasciare vuoti gli elementi identificativi per un’annualità: vuoti vanno solo per la prima registrazione. Per tutto il resto serve il codice di 17 caratteri, o quello di 16 composto con gli estremi.
Mettere l’anno della firma per un’annualità successiva: va l’anno in cui scade il pagamento.
Scrivere codice ufficio e codice atto per un pagamento normale: restano vuoti, servono solo per gli avvisi di liquidazione.
Dimenticare il 63 accanto al codice fiscale dell’altra parte: senza, il campo del coobbligato non dice chi è quella persona.
Usare 1507 e 1508 per un’annualità in ritardo: per annualità, proroghe, cessioni e risoluzioni i codici del ravvedimento sono 1509 e 1510.
Pagare il registro con la cedolare secca: con la cedolare l’imposta di registro non è dovuta.
Le avvertenze ufficiali lo dicono chiaramente: gli errori di compilazione possono portare a richieste di pagamento di somme già versate.
Dove e come si paga
Secondo le avvertenze del modello, chi ha la partita IVA deve pagare online, salvo i casi di esonero; chi non ce l’ha può scegliere fra i servizi di pagamento online e lo sportello. Agli sportelli di banche convenzionate, uffici postali e agenti della riscossione si paga in contanti, con addebito sul conto, con PagoBANCOMAT o con carte POSTAMAT e Postepay agli uffici postali, oppure con assegni intestati a sé stessi, circolari o vaglia, di importo pari al saldo del modello. Se l’assegno è scoperto anche in parte, il versamento si considera non fatto. Si possono usare più modelli per pagare le somme dovute.
Il PDF che scarichi da questa pagina è il modello ufficiale compilato in tutte e tre le copie: lo stampi e lo porti allo sportello, oppure copi i dati riga per riga nel servizio di pagamento della tua banca. Conserva la quietanza: è la prova del pagamento.
Domande frequenti
Cosa scrivo nel campo «tipo» dell’F24 ELIDE?+
Per l’imposta di registro e gli altri pagamenti di un contratto d’affitto, la lettera F. Per l’IVA sull’immatricolazione di un veicolo comprato nella UE si indica invece il tipo di veicolo: A per gli autoveicoli, M per i motoveicoli, R per i rimorchi.
Dove trovo il codice identificativo del contratto?+
È un codice di 17 caratteri: per i contratti registrati online è nella ricevuta di registrazione, per quelli registrati in ufficio nella copia del modello restituita dall’ufficio. Se non lo trovi, componi il codice di 16 caratteri con gli estremi di registrazione: ufficio, anno, serie, numero e sottonumero.
Che anno di riferimento devo indicare?+
Per la prima registrazione l’anno in cui è stato firmato il contratto, o quello di decorrenza se è precedente. Per annualità successive, proroghe, cessioni e risoluzioni l’anno in cui scade il pagamento.
Cosa metto in codice ufficio e codice atto?+
Niente, se paghi l’imposta di un affitto di tua iniziativa. Si compilano solo quando paghi un avviso di liquidazione dell’ufficio (codici A135–A138), copiando i dati dal modello allegato all’avviso.
Con quale codice si paga l’imposta di bollo del contratto?+
Con il codice 1505, sempre nell’F24 ELIDE e con il tipo F. Se il bollo è richiesto con un avviso di liquidazione, il codice è A136.
Posso pagare l’F24 ELIDE online?+
Sì: anche chi non ha la partita IVA può usare i servizi di pagamento online, mentre per chi ce l’ha il pagamento online è obbligatorio. In alternativa si paga allo sportello di una banca, delle Poste o di un agente della riscossione con il modello stampato.
Chi paga l’imposta di registro, proprietario o inquilino?+
Per legge entrambi, in solido. Di solito la dividono a metà: paga uno dei due, di solito il proprietario, che poi chiede all’altro la sua quota.
Ho pagato con l’F24 ordinario invece dell’ELIDE: cosa faccio?+
Il versamento non viene abbinato al contratto. Chiedi la correzione all’Agenzia delle Entrate con il servizio CIVIS «Richiesta modifica delega F24», per gli F24 degli ultimi tre anni, indicando il codice identificativo del contratto: non serve pagare di nuovo.
Ho pagato in ritardo solo l’imposta, senza sanzione: basta?+
No: il pagamento tardivo senza sanzione e interessi resta un versamento incompleto. Paga con il ravvedimento operoso il prima possibile, perché più aspetti, più la sanzione cresce: righe 1509 (sanzione) e 1510 (interessi) per un’annualità, una proroga, una cessione o una risoluzione; 1507 e 1508 se era la prima registrazione.
Posso compensare un credito IRPEF nell’F24 ELIDE?+
No: l’F24 ELIDE non ha la colonna dei crediti. Si paga l’importo pieno.
Fonti
Agenzia delle Entrate, risoluzione n. 14/E del 24 gennaio 2014: codici tributo 1500–1510 e A135–A138, codice identificativo 63 e istruzioni per compilare il modello.