⚡ 100% nel browser - nessun dato inviato a un server
Compila online i modelli AA9/12 e AA7/10
Con il modello AA9/12 professionisti e lavoratori autonomi, e con l’AA7/10
società, enti e associazioni, aprono, variano o chiudono la partita IVA entro 30 giorni.
Qui li compili passo per passo e scarichi il PDF ufficiale; sotto trovi quando serve invece la
Comunicazione Unica, come presentarli via PEC, allo sportello o online, termini,
sanzioni e tre esempi.
Quadro A — Tipo di dichiarazione
Prima cosa: dire all'Agenzia delle Entrate che tipo di comunicazione stai presentando. Da questa scelta dipendono quasi tutti i campi successivi.
Codice fiscale del contribuente *
I 16 caratteri del tuo codice fiscale personale. Viene riportato automaticamente in alto su tutte le pagine del modello, come richiedono le istruzioni, e nel quadro C (Titolare).
Passo 1 di 12
Dopo il PDF: come presentarlo
Via PEC a una Direzione provinciale, con l'oggetto «Dichiarazione di inizio attività» (o «Variazione attività», «Cessazione attività»): modello firmato digitalmente, oppure firmato a penna con la copia del documento d'identità.
Allo sportello, con un appuntamento, in due esemplari; oppure per raccomandata, in un esemplare con la copia di un documento valido.
Online, dall'area riservata con il software dell'Agenzia, o tramite un intermediario abilitato.
Imprese iscritte al Registro delle imprese: non questo PDF, ma la Comunicazione Unica.
Curato da Brian Barrionuevo per StrumentiUtili.it, progetto indipendente: non è un servizio dell’Agenzia delle Entrate né un commercialista. I modelli sono spiegati con le loro istruzioni, le schede dell’Agenzia e gli articoli di legge elencati in fondo: come verifichiamo i dati. Hai trovato un errore? Scrivici.
📄 I modelli
Sono i modelli AA9/12 e AA7/10 editabili dell’Agenzia, con le istruzioni pubblicate nelle pagine aggiornate il 15 aprile 2024 e il 31 dicembre 2025. Il compilatore ne ha sistemato i campi, così ogni cifra del codice attività, delle date e dei codici fiscali cade nella sua casella. Modelli, istruzioni e schede vengono ricontrollati ogni settimana in automatico.
🔒 I tuoi dati
Il PDF si crea sul tuo dispositivo e nessun dato arriva a un server. I codici fiscali che scrivi non vengono salvati nemmeno nel browser; il resto, partita IVA compresa, rimane qui finché non premi «Cancella tutti i dati inseriti». La firma va messa a penna, o digitale se mandi il modello via PEC.
Aprire, variare o chiudere la partita IVA: modelli AA9/12 e AA7/10 spiegati sulle istruzioni ufficiali
Per aprire, modificare o chiudere una partita IVA si presenta una dichiarazione all’Agenzia delle Entrate entro 30 giorni dall’inizio dell’attività, dalla variazione o dalla cessazione. Le persone fisiche usano il modello AA9/12, società, enti e associazioni il modello AA7/10. Chi deve iscriversi al Registro delle imprese, comprese le ditte individuali e gli artigiani, non presenta invece il modello all’Agenzia: fa tutto con la Comunicazione Unica. Qui sotto trovi quale strada fa per te, le caselle del Quadro A, come presentare il modello, termini e sanzioni, i quadri uno per uno, regime forfetario e archivio VIES, tre esempi e la chiusura d’ufficio; le fonti sono elencate in fondo.
AA9/12, AA7/10, AA5/6 o Comunicazione Unica: quale strada
Quale modello usare per aprire, variare o chiudere la partita IVA
Chi sei
Che cosa usi
Da sapere
Professionista, artista o lavoratore autonomo, senza obbligo di iscrizione al Registro delle imprese o al REA
Modello AA9/12, presentato all’Agenzia delle Entrate
È il caso del compilatore di questa pagina (esempi 1 e 2)
Impresa individuale, anche artigiana o commerciale
Comunicazione Unica (ComUnica) al Registro delle imprese
Vale per l’iscrizione al Registro e, se ci sono i presupposti di legge, ai fini previdenziali, assistenziali e fiscali, compresa la partita IVA
Società, ente o associazione che inizia un’attività rilevante ai fini IVA, senza obbligo di iscrizione al Registro delle imprese o al REA
Modello AA7/10, presentato all’Agenzia delle Entrate
Con la casella 1 chiede insieme codice fiscale e partita IVA, che coincidono (esempio 3)
Società o ente tenuto all’iscrizione al Registro delle imprese o al REA
Comunicazione Unica
Dal 1° aprile 2010, anche quando la dichiarazione ai fini IVA è l’unico adempimento da fare
Ente, associazione o condominio che non esercita attività rilevanti ai fini IVA e chiede solo il codice fiscale
Modello AA5/6
Fra le cariche di chi firma l’AA5/6 c’è anche l’amministratore di condominio
Soggetto non residente con una stabile organizzazione in Italia o con un rappresentante fiscale
AA9/12 se è una persona fisica, AA7/10 negli altri casi
Con un rappresentante fiscale di un soggetto fuori dall’Unione europea e dallo Spazio economico europeo, il modello va solo all’ufficio della Direzione provinciale del domicilio fiscale del rappresentante, con la garanzia prevista
Soggetto non residente che vuole identificarsi direttamente
Modello ANR
Rappresentanza fiscale e identificazione diretta sono alternative: per passare dall’una all’altra si chiude prima la partita IVA che si ha
La dichiarazione va fatta, «a pena di nullità», su modelli conformi a quelli approvati dall’Agenzia (art. 35, comma 1, del D.P.R. 633/1972): il PDF che scarichi qui è il modello ufficiale, con i campi compilati. Per l’AA5/6 c’è un compilatore a parte.
Il Quadro A: inizio, variazione, cessazione o duplicato
Le caselle del Quadro A nei modelli AA9/12 e AA7/10
Che cosa comunichi
AA9/12
AA7/10
Che cosa scrivi
Inizio dell’attività
Casella 1
Casella 1 se il soggetto non ha ancora il codice fiscale, casella 2 se lo ha già
La data di inizio; con la casella 2 dell’AA7/10 anche il codice fiscale. L’ente non commerciale che chiede la partita IVA solo per pagare in Italia l’IVA sugli acquisti intracomunitari barra anche la casella C
Variazione dei dati
Casella 2
Casella 3
Partita IVA e data della variazione. Vale anche per una nuova attività in aggiunta alle altre e per la cessazione di un’attività quando ne prosegui altre. Nell’AA9/12 la liquidazione ordinaria dell’impresa individuale si comunica qui, con la casella L e la data di inizio della liquidazione
Cessazione
Casella 3
Casella 4
Partita IVA e data di cessazione. Nell’AA7/10 la casella P serve a chi continua attività non soggette a IVA con il codice fiscale
Duplicato del certificato di attribuzione
Casella 4
Casella 5
Il numero di partita IVA o di codice fiscale, «ove possibile»
Si barra una sola casella. La data di inizio, di variazione o di cessazione non può essere successiva al giorno in cui presenti il modello.
In una variazione si scrivono solo i dati cambiati, ma i dati identificativi del Quadro B vanno indicati sempre, tranne il riquadro del commercio elettronico; nell’AA9/12 anche quelli del titolare, nel Quadro C. Più variazioni con la stessa data stanno in un solo modello.
Fusioni, scissioni, conferimenti, donazioni o cessioni d’azienda che estinguono un soggetto: la dichiarazione la presenta solo chi risulta dall’operazione, con il Quadro E dell’AA9/12 o il Quadro D dell’AA7/10. Chi si estingue non presenta la cessazione.
Le opzioni e le revoche in materia di IVA e di imposte dirette non si comunicano con questi modelli: vanno nel quadro VO della dichiarazione annuale IVA, tenendo conto del comportamento tenuto durante l’anno (art. 2 del D.P.R. 442/1997, richiamato dalle istruzioni). Chi è esonerato dalla dichiarazione IVA allega il quadro VO alla dichiarazione dei redditi.
Il codice fiscale si ripete in alto su tutte le pagine. Nell’AA7/10, con la casella 1, ci va quello del rappresentante del Quadro C, perché il codice del soggetto non c’è ancora: il compilatore lo riporta da solo.
Come si presenta: PEC, sportello, raccomandata o online
Le strade per presentare i modelli AA9/12 e AA7/10
Strada
Come
Quando vale come presentata
PEC a una Direzione provinciale
Oggetto «Dichiarazione di inizio attività», «Variazione attività» o «Cessazione attività». Modello firmato digitalmente, oppure firmato a penna con la copia del documento d’identità di chi firma. Per l’AA7/10 la scheda dell’Agenzia indica la PEC per variazione e cessazione
Il giorno in cui risulta spedita; la partita IVA o la ricevuta arrivano allo stesso indirizzo PEC
Sportello di un qualsiasi ufficio dell’Agenzia
Con un appuntamento, anche tramite una persona delegata; il modello in due esemplari
L’ufficio rilascia il certificato di attribuzione e restituisce la copia timbrata
Raccomandata a un qualsiasi ufficio
Un solo esemplare, con la copia di un documento d’identità valido del dichiarante
Il giorno in cui risulta spedita
Online, da soli
Con il software dell’Agenzia e il servizio dell’area riservata (Fisconline o Entratel); società ed enti trasmettono tramite i propri incaricati
Il giorno in cui l’Agenzia conclude la ricezione dei dati; la prova è la sua comunicazione di ricevimento
Tramite un intermediario abilitato
L’intermediario (per esempio un CAF) ti dà l’impegno a trasmettere, con la data, e poi la ricevuta dell’Agenzia con il numero di partita IVA
Come per l’invio online
Comunicazione Unica (imprese)
Al Registro delle imprese, per via telematica o su supporto informatico
La ricevuta permette di avviare subito l’attività, se ci sono i presupposti di legge; codice fiscale e partita IVA arrivano subito
Se il modello lo porta un’altra persona, compili il riquadro della delega: chi consegna mostra il proprio documento e un documento di chi delega, e se quest’ultimo è in fotocopia lo lascia all’ufficio. Gli indirizzi PEC delle Direzioni provinciali sono elencati nelle schede dell’Agenzia; con il software di compilazione dell’Agenzia si può anche preparare il modello e inviarlo dall’area riservata, da soli o tramite un intermediario delegato.
Termini e sanzioni
Trenta giorni dall’inizio dell’attività, dalla variazione o dalla cessazione (art. 35, commi 1 e 3).
Per la cessazione i 30 giorni decorrono dalla fine delle operazioni di liquidazione dell’azienda, per le quali restano gli obblighi di versamento, fatturazione, registrazione, liquidazione e dichiarazione (comma 4).
Se cambia il domicilio fiscale, la variazione ha effetto dal sessantesimo giorno successivo (comma 3).
Il numero di partita IVA resta lo stesso anche quando cambia il domicilio fiscale, fino alla cessazione, e va indicato nelle dichiarazioni, nella home page dell’eventuale sito web e negli altri documenti in cui è richiesto (comma 1).
Chi non presenta la dichiarazione di inizio o di variazione, o la presenta con dati incompleti o inesatti che non permettono di individuare il contribuente o i luoghi in cui esercita l’attività o conserva libri, registri e scritture, rischia una sanzione da 500 a 2.000 euro (art. 5, comma 6, del D.Lgs. 471/1997). Se si regolarizza entro 30 giorni dall’invito dell’ufficio, la sanzione scende a un quinto del minimo, cioè 100 euro. Dal 1° gennaio 2027 la stessa regola è nell’art. 30, comma 11, del testo unico delle sanzioni tributarie.
Il modello quadro per quadro
I quadri dei modelli AA9/12 e AA7/10
Quadro
AA9/12 (persone fisiche)
AA7/10 (società, enti, associazioni)
A
Tipo di dichiarazione, partita IVA e date
Tipo di dichiarazione e date; con la casella 1, gli estremi di registrazione dell’atto costitutivo solo se è stato registrato senza codice fiscale
B
Ditta o cognome e nome; attività prevalente con codice e descrizione; volume d’affari presunto solo nei casi particolari; luogo di esercizio; regime fiscale agevolato; commercio elettronico
Denominazione, con la forma giuridica abbreviata (SDF, SAS, SAPA, SNC, SPA, SRL); natura giuridica; sede legale; domicilio fiscale solo per i non residenti; attività prevalente, luogo di esercizio, commercio elettronico
C
Titolare: dati anagrafici e residenza anagrafica, che per chi risiede in Italia è il domicilio fiscale
Rappresentante: il legale rappresentante o, in mancanza, un socio amministratore, con il codice carica
D
Rappresentante, se diverso dal titolare: curatore, tutore, erede, rappresentante fiscale
Operazioni straordinarie: fusioni, scissioni, conferimenti, cessioni e donazioni d’azienda, successioni, affitto d’azienda con il plafond
E
Operazioni straordinarie e affitto d’azienda
Depositari e luoghi di conservazione delle scritture contabili
F
Depositari e luoghi di conservazione delle scritture contabili
Altri rappresentanti e soci; per società di persone e SRL con meno di 10 soci, all’inizio, anche la quota di partecipazione
G
Altre attività e altri luoghi di esercizio, con il tipo di sede: 1 filiale, 2 succursale, 3 magazzino, 4 stabilimento, 5 ufficio, 6 negozio, 7 deposito, 8 laboratorio, 9 cantieri all’estero, A altri
Come nell’AA9/12
H
Beni depositati presso un rappresentante, per superare la presunzione di cessione (D.P.R. 441/1997): vale solo se comunicato prima della consegna dei beni
Come nell’AA9/12
I
Solo all’inizio: e-mail, telefono, immobile dell’attività, operazioni intracomunitarie per l’archivio VIES; clientela, luogo aperto al pubblico e investimenti solo per le attività individuate dal provvedimento del 21 dicembre 2006
Come nell’AA9/12, più gli investimenti dei costruttori
Firma
Quadri compilati, numero delle pagine, data e codice fiscale di chi firma: il titolare o chi lo rappresenta. Poi la delega e l’impegno dell’intermediario
Firma il rappresentante legale, il socio amministratore o, in mancanza, chi amministra anche di fatto, oppure un rappresentante negoziale
Le regole di scrittura valgono per tutti i quadri: niente abbreviazioni («GIAN CARLO», non «G.CARLO»; «SANTA MARIA CAPUA VETERE», non «S. MARIA C.V.»), nomi senza titoli, le donne coniugate con il solo cognome da nubile, date in cifre nell’ordine giorno, mese e anno, provincia con la sigla della targa (EE per l’estero) e indirizzi completi di numero civico, scala e interno. Il codice dell’attività prevalente, per volume d’affari, si prende dalla classificazione in vigore quando presenti il modello: le schede dell’Agenzia rimandano alla classificazione ATECO 2025 dell’ISTAT. Nella natura giuridica dell’AA7/10, per esempio, 1 è la società in accomandita per azioni, 2 la SRL, 3 la SPA, 12 le associazioni non riconosciute e i comitati, 24 la SNC, 25 la SAS, 27 le associazioni fra artisti e professionisti; i codici da 30 a 45 sono per i soggetti non residenti.
I codici del Quadro I
Campo
Che cosa si scrive
Titolarità dell’immobile
P se lo possiedi; D se lo detieni in locazione o comodato, e allora servono gli estremi di registrazione del contratto
Tipo di catasto
F fabbricato, T terreno, con sezione, foglio, particella e subalterno
Operazioni intracomunitarie
Volume di acquisti e di cessioni presunti: compilarlo vale come richiesta di inclusione nell’archivio VIES
Una delle quattro caselle: fino a 5.000 euro, da 5.001 a 50.000, da 50.001 a 200.000, oltre 200.000
Investimenti effettuati dai costruttori (solo AA7/10)
Il valore dei beni strumentali già acquistati da chi lavora nelle costruzioni; 9999999999 per l’opzione forfetaria degli enti del Terzo settore
Regime forfetario, opzioni e archivio VIES
Nel Quadro B dell’AA9/12, riquadro «Regimi fiscali agevolati», si scrive 2 per il regime forfetario (art. 1, comma 54, della legge 190/2014) o 1 per il regime di vantaggio (art. 27, commi 1 e 2, del D.L. 98/2011), se si ritiene di avere i requisiti. Chi aderisce non indica il volume d’affari presunto, perché quel dato è uno dei presupposti del regime. Coefficienti, soglie e contributi del forfetario sono nella guida al regime forfettario.
Per fare operazioni intracomunitarie bisogna essere inclusi nell’archivio VIES. All’inizio la volontà si esprime nel Quadro I, campo «operazioni intracomunitarie», e l’inclusione è immediata (art. 35, comma 7-bis); in seguito si chiede con i servizi telematici dell’Agenzia, direttamente o tramite un intermediario, e allo stesso modo, solo online, si revoca. Chi per quattro trimestri di fila non presenta elenchi riepilogativi viene escluso, dopo una comunicazione dell’Agenzia. Nell’AA7/10 l’ente non commerciale che non è soggetto passivo esprime la stessa volontà con la casella C del Quadro A.
Con l’aggiornamento delle istruzioni del 1° gennaio 2026, gli enti del Terzo settore che avviano un’attività d’impresa commerciale e scelgono la determinazione forfetaria del reddito (artt. 80 e 86 del D.Lgs. 117/2017) lo indicano nell’AA7/10 scrivendo 9999999999, dieci volte il 9, nel campo «investimenti effettuati dai costruttori» del Quadro I: il modello non ha ancora un campo apposito.
Tre esempi
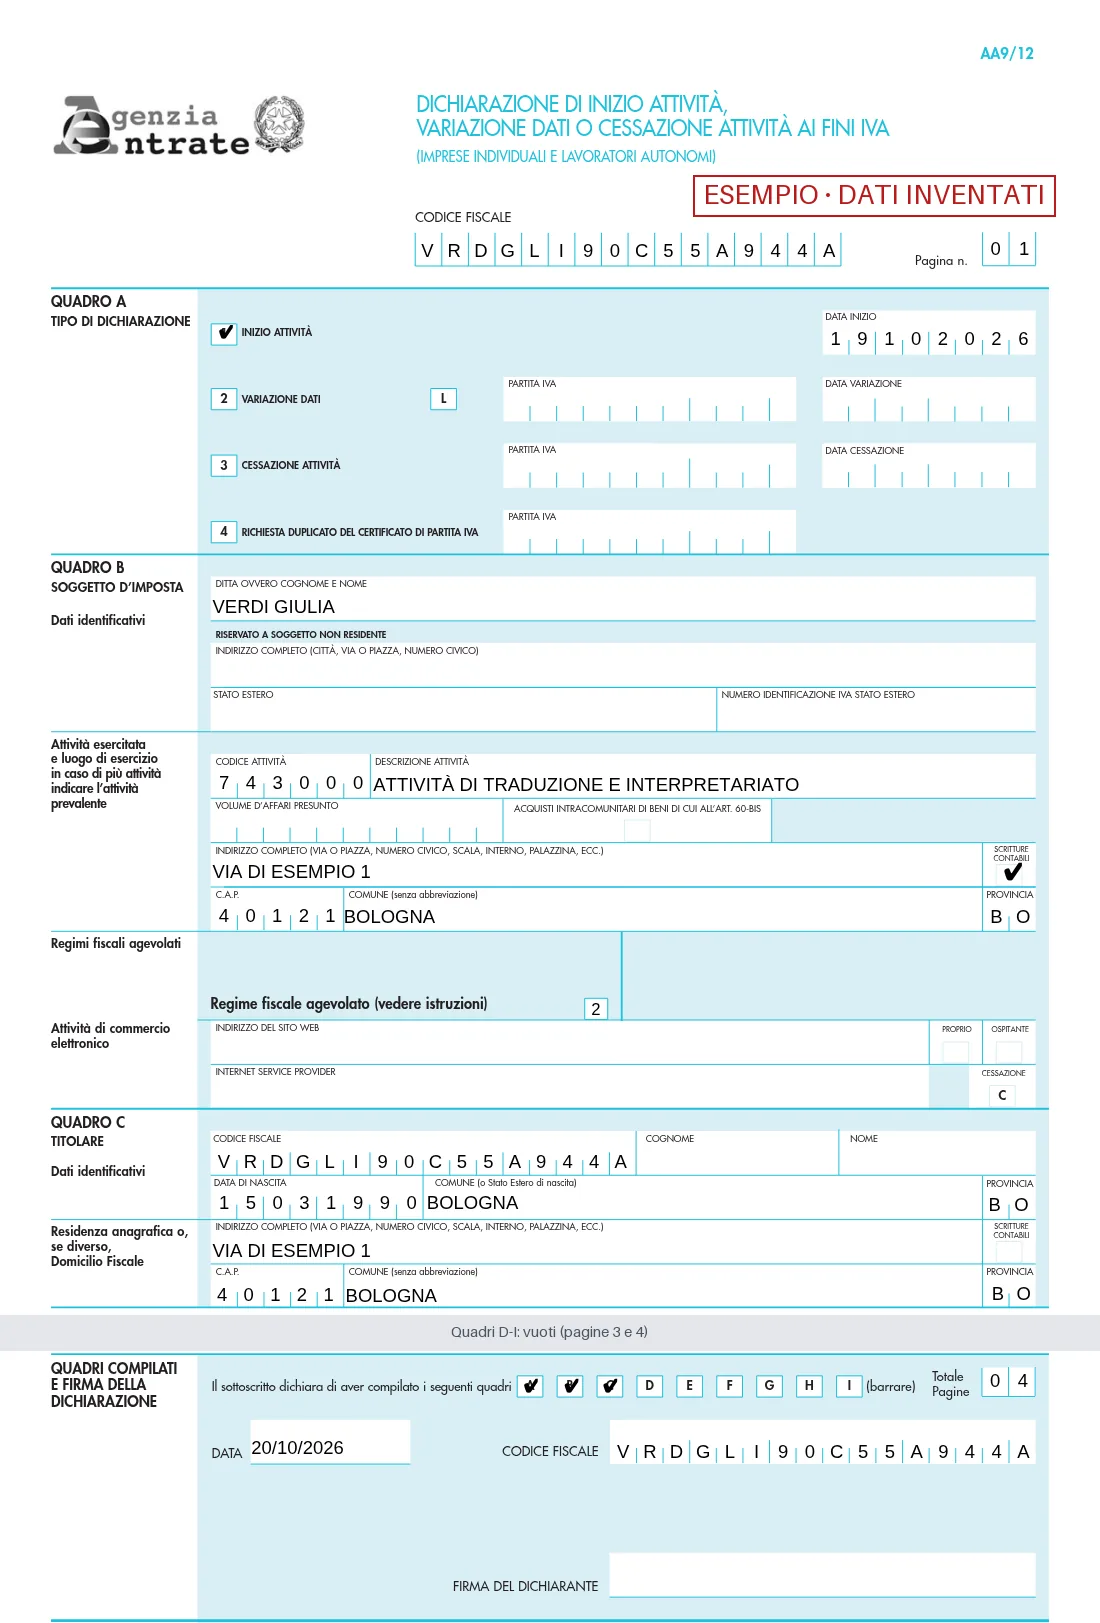
Esempio 1 — La traduttrice che apre la partita IVA nel regime forfetario. Giulia Verdi, nata a Bologna il 15 marzo 1990, comincia il 19 ottobre 2026 a lavorare come traduttrice dallo studio che ha in casa. È una lavoratrice autonoma senza obbligo di iscrizione al Registro delle imprese, quindi usa l’AA9/12. Il codice dell’attività nella classificazione ATECO 2025 è 74.30.00, «Attività di traduzione e interpretariato»: nel modello va senza punti, 743000. Ritiene di avere i requisiti del forfetario e scrive 2 nei regimi agevolati, lasciando vuoto il volume d’affari. Il giorno dopo lo firma a penna e lo invia via PEC, con la copia della carta d’identità e l’oggetto «Dichiarazione di inizio attività»: la partita IVA le arriva allo stesso indirizzo.
Esempio 1: i dati del modello AA9/12 per l’inizio attività di una traduttrice in regime forfetario
Quadro
Campo
Valore
A
Tipo di dichiarazione
Casella 1, inizio attività, data 19 10 2026
B
Ditta ovvero cognome e nome
VERDI GIULIA
B
Codice e descrizione dell’attività
743000, ATTIVITÀ DI TRADUZIONE E INTERPRETARIATO
B
Volume d’affari presunto
Vuoto: chi sceglie un regime agevolato non lo indica
B
Luogo di esercizio e scritture
Via di Esempio 1, 40121 Bologna (BO); casella delle scritture contabili barrata
B
Regime fiscale agevolato
2, regime forfetario
C
Titolare
Codice fiscale VRDGLI90C55A944A, nata a Bologna il 15 03 1990, residente in via di Esempio 1
Firma
Quadri compilati, data e codice fiscale
A, B e C; 20/10/2026; VRDGLI90C55A944A; firma a penna
Il modello dell’esempio 1, compilato qui sopra e scaricato: Quadri A, B e C della seconda facciata e il riquadro della firma dell’ultima. Le pagine 3 e 4, con i quadri vuoti, sono state tolte dall’immagine. Persona, codice fiscale e indirizzo sono inventati; il codice 74.30.00 è quello della classificazione ATECO 2025.
Esempio 2 — Il programmatore che sposta lo studio. Marco Neri, sviluppatore con partita IVA (codice ATECO 2025 62.10.00, «Attività di programmazione informatica»), trasferisce lo studio in un’altra via della stessa città. Entro 30 giorni dal trasloco presenta l’AA9/12 con la casella 2, il numero di partita IVA e la data del trasferimento come data di variazione. Nel Quadro B scrive di nuovo i dati identificativi, l’attività e il nuovo indirizzo con il CAP della via, e nel Quadro C i dati del titolare, che in una variazione vanno sempre indicati. Se invece cambiasse comune di residenza, cambierebbe il domicilio fiscale: la variazione avrebbe effetto dal sessantesimo giorno, ma il numero di partita IVA resterebbe lo stesso.
Esempio 3 — Lo studio associato di due commercialisti. Due commercialisti costituiscono uno studio associato che non ha ancora un codice fiscale. Un soggetto diverso dalle persone fisiche senza obbligo di iscrizione al Registro delle imprese o al REA usa l’AA7/10, e con la casella 1 ottiene insieme codice fiscale e partita IVA. Il codice dell’attività è 69.20.01, «Attività di commercialisti». Non essendoci ancora il codice dello studio, in alto su ogni pagina va quello del rappresentante indicato nel Quadro C; nel Quadro F c’è il codice fiscale dell’altro associato. Per l’inizio attività la scheda dell’AA7/10 indica lo sportello, in due esemplari, la raccomandata o l’invio telematico.
Esempio 3: i dati del modello AA7/10 per uno studio associato di commercialisti
Quadro
Campo
Valore
A
Tipo di dichiarazione
Casella 1, inizio attività con attribuzione di codice fiscale e partita IVA, con la data di inizio
B
Denominazione e natura giuridica
Il nome dello studio senza abbreviazioni; natura giuridica 27, associazione fra artisti e professionisti
B
Attività
692001, ATTIVITÀ DI COMMERCIALISTI
C
Rappresentante
Uno dei due associati, codice carica 1
F
Altri soci
Il codice fiscale dell’altro associato, con la casella A
In alto su ogni pagina
Codice fiscale
Quello del rappresentante del Quadro C, perché lo studio non ha ancora un codice fiscale
Chiudere la partita IVA e chiusura d’ufficio
Si chiude con la casella 3 dell’AA9/12 o 4 dell’AA7/10, entro 30 giorni dalla fine delle operazioni di liquidazione. Nell’ultima dichiarazione annuale, dice il comma 4 dell’art. 35, si tiene conto anche delle operazioni «per le quali non si è ancora verificata l’esigibilità dell’imposta». Se si cessa una sola attività e si continuano le altre non si chiude niente: è una variazione. Se il titolare di una ditta individuale muore e gli eredi non proseguono l’attività, presentano l’AA9/12 con il Quadro D, codice carica 7, la partita IVA del defunto e la data del decesso.
L’Agenzia chiude d’ufficio la partita IVA di chi, in base ai dati che ha, non ha esercitato attività d’impresa, artistiche o professionali nelle tre annualità precedenti, fatti salvi i suoi poteri di controllo e accertamento (art. 35, comma 15-quinquies). Prima di chiuderla l’Agenzia manda una comunicazione preventiva; le persone fisiche la trovano anche nel cassetto fiscale, alla sezione «L’Agenzia scrive». Entro 60 giorni dal ricevimento, o da quando la comunicazione è messa a disposizione nell’area riservata se non è stato possibile consegnarla, chi ritiene ingiustificata la chiusura si rivolge a un qualsiasi ufficio territoriale dell’Agenzia con i chiarimenti per evitarla. Passati i 60 giorni può comunque presentare una richiesta motivata di riattivazione; per le persone fisiche la riattivazione vale dalla data originaria di apertura della partita IVA. Le richieste si presentano con il servizio «Consegna documenti» dell’area riservata, via PEC a una qualunque Direzione provinciale con l’oggetto «Risposta a comunicazione di chiusura della Partita IVA», oppure di persona (anche con delega) in un ufficio, prenotando un appuntamento. Diverso è il caso della partita IVA chiusa dall’ufficio dopo i controlli sui dati o sui profili di rischio (commi 15-bis e 15-bis.1): per riaprirne una servirà una fideiussione di almeno 50.000 euro per tre anni (comma 15-bis.2).
Dal 2027: il testo unico IVA
Dal 1° gennaio 2027 l’art. 35 del D.P.R. 633/1972 è abrogato dal D.Lgs. 19 gennaio 2026, n. 10: le stesse regole, compresi i 30 giorni, l’archivio VIES e la chiusura d’ufficio dopo tre annualità, sono nell’art. 68 del testo unico IVA, e l’identificazione diretta dei non residenti nell’art. 70. Dalla stessa data anche l’art. 5 del D.Lgs. 471/1997 è abrogato: la sanzione da 500 a 2.000 euro passa nell’art. 30, comma 11, del testo unico delle sanzioni tributarie. Le istruzioni dei due modelli citano ancora il D.P.R. 633/1972: quando l’Agenzia le aggiornerà, aggiorneremo anche questa pagina.
Domande frequenti
Quanto costa aprire la partita IVA con il modello AA9/12?+
Le istruzioni dicono che modello e istruzioni si scaricano gratuitamente dal sito dell’Agenzia, e le schede sull’apertura della partita IVA non indicano costi per presentarlo. Anche il compilatore di questa pagina è gratuito.
Entro quando va presentato il modello?+
Entro 30 giorni dall’inizio dell’attività, dalla variazione o dalla cessazione. Per la cessazione i 30 giorni decorrono dalla fine delle operazioni di liquidazione dell’azienda. La data indicata nel Quadro A non può essere successiva al giorno in cui presenti il modello.
Ho iniziato l’attività da più di 30 giorni: che cosa faccio?+
Presenti comunque il modello, con la data in cui l’attività è iniziata. La mancata dichiarazione di inizio è punita con una sanzione da 500 a 2.000 euro (art. 5, comma 6, del D.Lgs. 471/1997), che scende a un quinto del minimo, 100 euro, se si regolarizza entro 30 giorni dall’invito dell’ufficio.
Ditta individuale o artigiano: devo usare l’AA9/12?+
No. Per un’attività d’impresa o artigianale la scheda dell’Agenzia indica la Comunicazione Unica al Registro delle imprese, che vale anche per la partita IVA. L’AA9/12 si presenta all’Agenzia per le attività professionali e le altre attività che non richiedono l’iscrizione al Registro delle imprese o al REA.
Posso mandare il modello via PEC?+
Sì: a una qualunque Direzione provinciale, con l’oggetto «Dichiarazione di inizio attività», «Variazione attività» o «Cessazione attività». Il modello va firmato digitalmente, oppure firmato a penna e accompagnato dalla copia del documento d’identità di chi firma. Vale come presentato il giorno in cui risulta spedito e la risposta arriva allo stesso indirizzo PEC. Per l’AA7/10 la scheda dell’Agenzia prevede la PEC per variazione e cessazione.
Come scelgo il regime forfetario?+
Nel Quadro B dell’AA9/12 scrivi 2 nel riquadro «Regimi fiscali agevolati», se ritieni di avere i requisiti dell’art. 1, comma 54, della legge 190/2014, e lasci vuoto il volume d’affari presunto. Le altre opzioni e le revoche non passano da questo modello: vanno nel quadro VO della dichiarazione annuale IVA.
Devo comunicare il trasloco dello studio o il cambio di residenza?+
Sì: luogo di esercizio, residenza e domicilio fiscale sono fra i dati della dichiarazione, e ogni variazione si comunica entro 30 giorni (art. 35, commi 2 e 3). Il trasferimento del domicilio fiscale ha effetto dal sessantesimo giorno successivo; il numero di partita IVA non cambia.
Come chiedo l’iscrizione all’archivio VIES?+
All’apertura, compilando il campo «operazioni intracomunitarie» del Quadro I: l’inclusione è immediata. Se non l’hai fatto, la chiedi in seguito con i servizi telematici dell’Agenzia, da solo o tramite un intermediario; la revoca si fa solo online. Chi per quattro trimestri consecutivi non presenta elenchi riepilogativi viene escluso, dopo una comunicazione.
L’Agenzia può chiudere d’ufficio la mia partita IVA?+
Sì, se dai dati in suo possesso risulta che nelle tre annualità precedenti non hai esercitato attività d’impresa, artistiche o professionali. Prima ricevi una comunicazione preventiva: entro 60 giorni puoi rivolgerti a un qualsiasi ufficio territoriale con i chiarimenti per evitare la chiusura; dopo, puoi chiedere la riattivazione con una richiesta motivata. Si presenta con il servizio «Consegna documenti» dell’area riservata, via PEC o in ufficio su appuntamento. Restano salvi i controlli e gli accertamenti.
Un condominio o un’associazione senza attività commerciale usano l’AA7/10?+
No, se non esercitano attività rilevanti ai fini IVA: per il solo codice fiscale c’è il modello AA5/6, che fra le cariche di chi firma prevede anche l’amministratore di condominio. L’AA7/10 serve a società, enti e associazioni che aprono, modificano o chiudono una posizione IVA.
Che cosa cambia dal 2027?+
Dal 1° gennaio 2027 l’art. 35 del D.P.R. 633/1972 è sostituito dall’art. 68 del testo unico IVA (D.Lgs. 10/2026), con le stesse regole, e la sanzione passa all’art. 30, comma 11, del testo unico delle sanzioni tributarie (D.Lgs. 173/2024). I modelli in uso restano quelli dell’Agenzia finché non li aggiorna.
I miei dati vengono inviati da qualche parte?+
No: il PDF si compila nel browser e nessun dato arriva a un server. I codici fiscali non vengono salvati nemmeno sul dispositivo; gli altri dati restano nel browser finché non premi «Cancella tutti i dati inseriti».