Modello 69: registrazione atti e adempimenti successivi
Il modello 69 è la richiesta di registrazione degli atti da presentare in
ufficio: si usa per gli atti scritti che non hanno un modello proprio, come le scritture private non
autenticate. Qui lo compili passo per passo e scarichi il PDF ufficiale già riempito su tutte
e tre le pagine. Per un contratto d’affitto, e per la sua proroga, cessione o
risoluzione, oggi l’Agenzia indica il modello RLI;
per comodato e preliminare il modello RAP.
🔒 Privacy garantita: nessun dato viene inviato a server esterni.
Compila il Modello 69
Sette quadri, con le spiegazioni prese dalle istruzioni ufficiali. I quadri che non ti riguardano
si saltano: il compilatore riempie solo quelli che attivi. Il dato di testata — chi chiede la
registrazione, il suo codice fiscale, la data e la tipologia dell'atto — si scrive una volta
sola e viene ripetuto su tutte e tre le pagine, come vuole il modulo.
L'atto e l'adempimento
Il Quadro A. Questi dati compaiono in alto su tutte e tre le pagine del modello: li scrivi una volta sola.
All'ufficio di *
L'ufficio dell'Agenzia delle Entrate a cui presenti la richiesta. Le scritture private non autenticate si possono registrare in qualunque ufficio; ma una volta registrato il contratto, tutti gli adempimenti successivi vanno comunicati sempre allo stesso ufficio.
Tipologia dell'atto *
Se chiedi la registrazione, scrivi che tipo di atto è: vendita, permuta, costituzione o cessione di usufrutto, divisione, denuncia di contratto verbale, locazione, comodato. Se invece comunichi un adempimento successivo, riporta qui l'identificativo telematico del contratto oppure gli estremi di registrazione: codice ufficio, anno, serie, numero e sottonumero.
Codice fiscale di chi chiede la registrazione *
Compare in alto su tutte e tre le pagine: lo scrivi una volta sola e il compilatore lo ripete.
Data di stipula o dell'adempimento *
A seconda del caso: la data di stipula dell'atto se stai registrando, la data di inizio della proroga, la data della cessione o quella della risoluzione.
Numero di repertorio
Solo se l'atto è annotato a repertorio: è il numero con cui lo classifica il notaio o l'ufficiale rogante, per esempio il Segretario comunale.
Foglio n. / di tot.
Se i righi di un quadro non bastano si usano più fogli: qui si scrive per esempio «1/2» sul primo e «2/2» sul secondo. Con un foglio solo puoi lasciare vuoto oppure scrivere 1/1.
Da barrare se c'è almeno un negozio con codice 7202 (locazione non finanziaria di fabbricato) su un'abitazione i cui canoni potrebbero andare a cedolare secca. È la casella che apre i quadri E ed F e la sezione della delega.
1. Contratto d’affitto, proroga, cessione, risoluzione o cedolare secca:
modello RLI, e l’imposta si versa con
l’F24 ELIDE.
2. Comodato, preliminare di compravendita, verbale degli utili:
modello RAP.
3. Gli altri atti scritti da registrare in ufficio: questo modello 69, con
l’imposta versata prima con l’F24
(codice 1550 per il registro, 1552 per il bollo).
4. Atti pubblici e scritture private autenticate: li registra il notaio.
Da dove vengono i dati di questo strumento
📅 Regole verificate a
👤 Chi lo cura
Curato da Brian Barrionuevo per StrumentiUtili.it, progetto indipendente senza legami con l’Agenzia delle Entrate o altri enti. Termini, imposte e codici vengono dalle fonti ufficiali elencate in fondo alla pagina: come verifichiamo i dati. Hai trovato un errore? Scrivici.
📄 Il modello
Il compilatore riempie il modello 69 pubblicato dall’Agenzia delle Entrate. Il PDF ufficiale non ha campi compilabili: le 387 caselle sono state ricostruite sul disegno e verificate una a una. Modello e istruzioni sono del 2011: dove sono superati, la guida lo dice con la regola di oggi. Un controllo automatico settimanale avvisa se cambiano.
🔒 I tuoi dati
Il PDF nasce sul tuo dispositivo, senza passare da un server, e codici fiscali e IBAN non restano salvati neanche nel browser. Lo strumento compila e non presenta: il modello va stampato, firmato su ogni foglio e consegnato all’ufficio.
Registrare un atto con il modello 69
Il modello 69, «richiesta di registrazione e adempimenti successivi», è il modulo generale con cui si chiede a un ufficio dell’Agenzia delle Entrate di registrare un atto. Qui sopra lo compili e scarichi il PDF; sotto trovi quando serve ancora, entro quando registrare, quanto si paga, come si paga con l’F24 e che cosa va in ogni quadro, con le regole del D.P.R. 131/1986 e delle schede dell’Agenzia.
Quando si usa oggi: 69, RLI o RAP
La scheda dell’Agenzia «Registrazione atti – Come si registra» divide i compiti fra tre modelli: per gli atti scritti si usa «in linea generale» il modello 69, per le locazioni «deve essere, invece, adoperato il modello RLI», e per comodato, preliminare e verbale degli utili è previsto il modello RAP.
Quale modello usare per registrare un atto
Atto
Modello
Come si presenta
Contratto di locazione o di affitto di immobili; proroga, cessione, risoluzione, subentro; scelta o revoca della cedolare secca
Online con RAP web; comodato e preliminare anche in ufficio
Gli altri atti scritti da registrare, per esempio una scrittura privata non autenticata
Modello 69
In ufficio
Atti pubblici e scritture private autenticate
Li registra il notaio o il pubblico ufficiale
—
Sentenze e altri atti giudiziari
Li registra il cancelliere
—
Gli affitti non vanno più con il 69. Il modulo ha ancora le caselle Pro, Ces e Ris e i quadri per la cedolare secca, ma i PDF del modello e delle istruzioni pubblicati dall’Agenzia sono del 2011: le istruzioni citano ancora la cedolare al 19% per il canone concordato, che oggi è al 10%. Per registrare un affitto e per comunicarne proroga, cessione, risoluzione o subentro si usa il modello RLI, che qui puoi compilare.
Atti pubblici e scritture private autenticate li presenta alla registrazione il notaio o il pubblico ufficiale che li ha redatti o autenticati; gli atti giudiziari, il cancelliere.
Quali atti vanno registrati e entro quando
Vanno registrati, in generale: gli atti scritti formati in Italia; quelli formati all’estero che trasferiscono o costituiscono diritti su immobili o aziende in Italia, o che li danno in locazione o in affitto; i contratti verbali di locazione o affitto di immobili in Italia; i contratti di trasferimento e di affitto di aziende in Italia.
Non vanno registrati gli atti della tabella allegata al D.P.R. 131/1986, per esempio quelli per applicare, liquidare, riscuotere o rimborsare imposte e tasse, quelli per il catasto, i contratti di lavoro subordinato e gli atti che trasferiscono veicoli iscritti al PRA.
Termine fisso o caso d’uso: gli atti della parte prima della Tariffa vanno registrati entro un termine; quelli della parte seconda solo in caso d’uso, per esempio quando si depositano presso un’amministrazione pubblica per farli acquisire. In ogni caso chiunque vi abbia interesse può chiedere la registrazione di un atto in qualsiasi momento, pagando l’imposta.
Chi deve registrare: le parti per le scritture private non autenticate, i contratti verbali e gli atti formati all’estero; il notaio o il pubblico ufficiale per gli atti che ha redatto o autenticato; l’agente immobiliare per le scritture private non autenticate concluse con la sua mediazione.
Entro quando registrare un atto (art. 13 del D.P.R. 131/1986)
Atto
Termine
Atto formato in Italia
30 giorni dalla data dell’atto
Atto formato all’estero
60 giorni dalla data dell’atto
Scrittura privata autenticata
30 giorni dall’ultima autenticazione
Contratto verbale
30 giorni dall’inizio dell’esecuzione
Atto formato in più giorni (inventari, ricognizioni)
30 giorni dalla chiusura
Quanto si paga
L’imposta di registro dipende dal tipo di atto: la Tariffa allegata al D.P.R. 131/1986 indica per ciascuno un’imposta fissa o un’aliquota sul valore. Per esempio gli atti che hanno per oggetto prestazioni a contenuto patrimoniale e che la Tariffa non indica altrove pagano il 3% (art. 9, come ricorda anche la circolare 2/E del 2025).
Il minimo: l’imposta principale non può mai essere inferiore alla misura fissa dell’art. 11 della Tariffa, salvo le eccezioni degli articoli 5 e 7 (per le locazioni, per esempio, il minimo è di 67 euro). Oggi l’imposta fissa di registro è di 200 euro: è la cifra che le schede dell’Agenzia indicano per gli atti a imposta fissa come il comodato e il preliminare.
L’arrotondamento: chi registra calcola l’imposta applicando l’aliquota alla base imponibile e la arrotonda all’euro, per difetto sotto i 50 centesimi e per eccesso da 50 centesimi in su (art. 41).
Il bollo: sulle scritture private è in genere di 16 euro ogni 4 facciate scritte e comunque ogni 100 righe, la regola che le schede dell’Agenzia indicano per locazioni, comodati e preliminari.
Come si presenta e come si paga
In ufficio: la registrazione di una scrittura privata non autenticata si può chiedere a qualunque ufficio dell’Agenzia. Si porta il modello 69 stampato, firmato dal richiedente su ogni foglio compilato, con l’atto da registrare.
Prima si paga: dal 1° gennaio 2025 l’imposta di registro si autoliquida. La registrazione avviene con la data del giorno della richiesta, dopo il pagamento dell’imposta calcolata da chi registra.
Con l’F24: per gli atti privati si usa il modello F24, sezione Erario (risoluzione 9/E del 2020): 1550 per l’imposta di registro, 1552 per l’imposta di bollo, 1551 e 1553 per le sanzioni da ravvedimento, 1554 per gli interessi, con l’anno di formazione dell’atto nel campo «anno di riferimento». Per gli affitti si usa invece l’F24 ELIDE.
Dopo: l’ufficio annota sull’atto la data e il numero della registrazione con la quietanza della somma pagata e lo restituisce; se la registrazione avviene sulla sola richiesta, restituisce la fotocopia della richiesta con le annotazioni.
Il modello quadro per quadro
Il compilatore qui sopra segue lo stesso ordine e per ogni casella mostra la spiegazione delle istruzioni ufficiali. Il dato di testata (ufficio, data, tipologia, codice fiscale del richiedente) si scrive una volta e viene ripetuto su tutte e tre le pagine.
Che cosa si scrive in ogni quadro del modello 69
Quadro
Che cosa si scrive
Attenzione
A — Dati generali
Ufficio, numero di repertorio (solo per gli atti annotati a repertorio), data di stipula, tipologia dell’atto (vendita, permuta, usufrutto, divisione…), casella «Reg», codice fiscale del richiedente e «Foglio N. … di tot. …»
La tipologia si scrive per esteso. Le caselle Pro, Ces, Ris e «Uso abitativo» riguardano gli affitti, che oggi si comunicano con il modello RLI.
B — Soggetti
Solo chi riceve gli effetti giuridici immediati dell’atto: numero d’ordine, codice fiscale, cognome e nome per esteso (per le donne sposate il cognome da nubile), comune o Stato estero di nascita, provincia (EE per l’estero), data di nascita e sesso
Con più fogli la numerazione continua (7, 8…). I numeri d’ordine si richiamano nel quadro C come danti e aventi causa.
C — Dati descrittivi
Codici del negozio giuridico, caselle IVA, agevolazioni ed effetti sospesi, valore, danti e aventi causa
Non lo compili tu: lo compila il notaio per gli atti pubblici e le scritture autenticate, l’ufficio per le scritture private non autenticate.
D — Immobili
Codice comune, T/U, I/P (intero o porzione), sezione, foglio, particella, subalterno, «in via di accatastamento»
Solo per locazioni, affitti e comodati di immobili. Per un immobile graffato si riportano tutte le stringhe, con lo stesso numero d’ordine. Una particella di una sola serie di cifre va a sinistra della barra.
Delega, quadri E e F
Locatori che delegano, pertinenze, categoria, rendita, quota di possesso e opzione per la cedolare secca
Solo con un negozio 7202 (locazione di fabbricato) su un’abitazione: è la parte del modulo superata dal modello RLI.
Firma
Il richiedente firma su ogni foglio compilato; il notaio appone il sigillo su ogni modulo
Il PDF non contiene firme: si firma a penna sulla copia stampata.
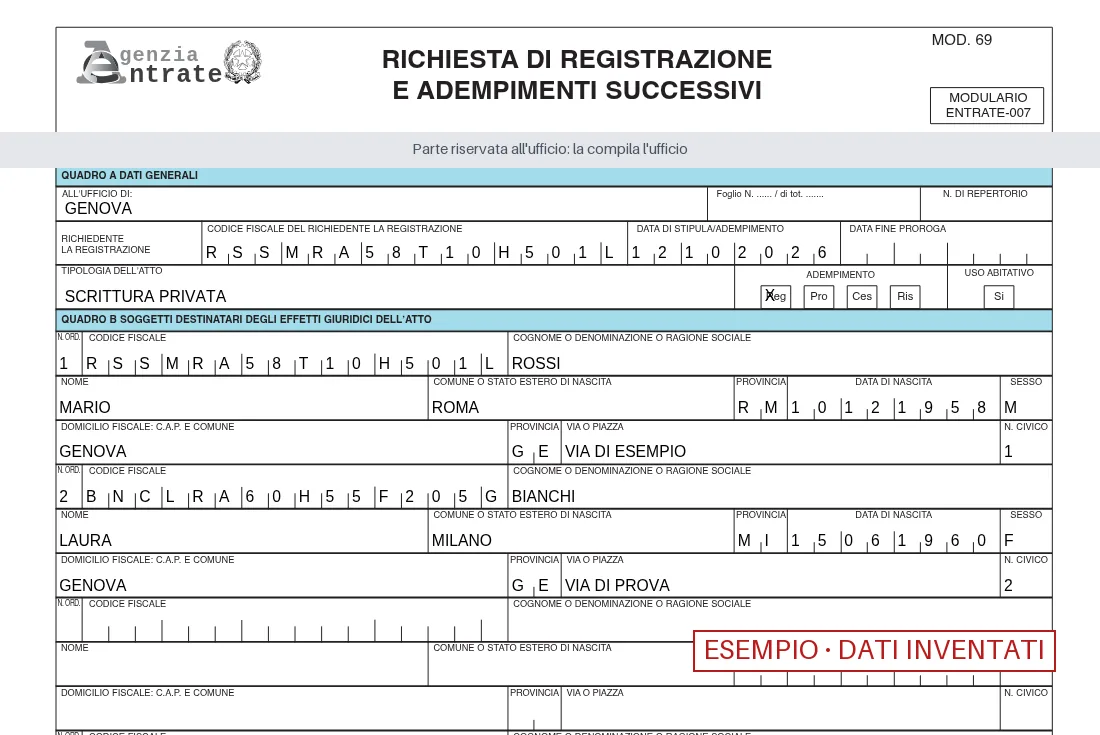
Il modello 69 dell’esempio 1, compilato qui sopra e scaricato: il titolo, il quadro A (ufficio, codice fiscale del richiedente, data, tipologia e casella Reg) e il quadro B con le due parti. La parte riservata all’ufficio e il quadro C li compila l’ufficio. Persone e codici fiscali sono inventati.
Esempi
Esempio 1 — Il termine. Una scrittura privata firmata in Italia il 12 ottobre 2026 va registrata entro l’11 novembre 2026. Se fosse stata firmata all’estero il 7 settembre 2026, il termine sarebbe di 60 giorni: il 6 novembre 2026.
Esempio 2 — L’F24 dell’esempio ufficiale. Nella scheda del codice tributo 1550 l’Agenzia mostra un atto formato nel 2026 con 6.000 € di imposta di registro, da versare in un’unica soluzione. La riga si compila così:
La riga dell’F24 nell’esempio ufficiale del codice tributo 1550
Campo della sezione Erario
Che cosa si scrive
Codice tributo
1550 (atti privati, imposta di registro)
Rateazione / regione / prov. / mese rif.
non compilare
Anno di riferimento
2026, l’anno di formazione dell’atto
Importi a debito versati
6.000,00
Codice ufficio e codice atto
non compilare
Totale A e saldo
6.000,00, con il segno +
Esempio 3 — Un atto al 3% e l’arrotondamento. Un atto con prestazioni a contenuto patrimoniale non indicate altrove nella Tariffa, con una base imponibile di 12.345 €: 3% = 370,35 €, che si arrotonda per difetto a 370 €. Si aggiunge il bollo: con 2 fogli, 32 €.
Esempio 4 — Il minimo. Lo stesso tipo di atto con una base di 4.000 €: il 3% sarebbe 120 €, ma l’imposta principale non può scendere sotto la misura fissa, quindi si pagano 200 €.
Esempio 5 — In ritardo. L’atto dell’esempio 3, con 370 € di registro, registrato 20 giorni dopo la scadenza: la sanzione è del 45%, cioè 166,50 € (sopra il minimo di 150 €). Con il ravvedimento entro 30 giorni si riduce a un decimo, 16,65 €, più gli interessi: con l’F24 si usano i codici 1551 e 1554.
Esempio 6 — La proroga di un affitto. Un contratto 4+4 arriva alla scadenza e prosegue: la proroga si comunica entro 30 giorni con il modello RLI (adempimento codice 2) o con i servizi online, non con il modello 69.
Autoliquidazione e controlli dell’ufficio
Dopo la registrazione l’ufficio controlla i conti sulla base dell’atto. Se risulta una maggiore imposta notifica un avviso di liquidazione con l’invito a pagare entro 60 giorni l’imposta mancante, la sanzione del 25% (per le violazioni dal 1° settembre 2024) e gli interessi; pagando entro 60 giorni la sanzione scende a un terzo. Con l’F24 si usano i codici indicati nell’avviso (A196 per il registro, A146 per il bollo, A197 e A148 per le sanzioni, A152 per gli interessi) con codice ufficio, codice atto e anno.
Se registri in ritardo
Se l’atto arriva in ufficio dopo il termine, la sanzione si calcola sull’imposta di registro dovuta: per le violazioni dal 1° settembre 2024 è il 45% (almeno 150 €) quando il ritardo resta entro 30 giorni e il 120% (almeno 250 €) quando lo supera. Il ravvedimento operoso, fatto prima di qualsiasi controllo, la riduce secondo il ritardo; si aggiungono gli interessi legali. Per l’atto dell’esempio 3, con 370 € di registro:
Sanzione per un atto con 370 euro di registro, con e senza ravvedimento
Ritardo
Sanzione
Con il ravvedimento
Fino a 30 giorni
166,50 € (45%)
16,65 € (un decimo)
Da 31 a 90 giorni
444,00 € (120%)
49,33 € (un nono)
Da 91 giorni a un anno
444,00 €
55,50 € (un ottavo)
Oltre un anno
444,00 €
63,43 € (un settimo)
Dal 1° gennaio 2027
Dal 2027 le regole dell’imposta di registro citate in questa pagina passano nel testo unico dell’imposta di registro e degli altri tributi indiretti (D.Lgs. 123/2025), e la sanzione per la mancata registrazione nel testo unico delle sanzioni tributarie (D.Lgs. 173/2024). Quando l’Agenzia aggiornerà modelli e schede, aggiorneremo anche questa pagina.
Domande frequenti
Il modello 69 serve ancora per la risoluzione o la proroga di un affitto?+
No. Per i contratti di locazione e di affitto di immobili, e per le loro proroghe, cessioni, risoluzioni e subentri, la scheda dell’Agenzia indica che deve essere adoperato il modello RLI. Il modello 69 ha ancora le caselle Pro, Ces e Ris, ma i suoi PDF sono del 2011.
Quando si usa allora il modello 69?+
Per chiedere in ufficio la registrazione degli atti scritti che non hanno un modello proprio, per esempio una scrittura privata non autenticata. Comodato, preliminare e verbale degli utili vanno con il modello RAP; atti pubblici e scritture autenticate li registra il notaio.
Entro quando va registrato un atto?+
Entro 30 giorni dalla data dell’atto se è formato in Italia, 60 se è formato all’estero. Per le scritture private autenticate il termine parte dall’ultima autenticazione, per i contratti verbali dall’inizio dell’esecuzione.
Quanto costa registrare un atto?+
Dipende dall’atto: la Tariffa del D.P.R. 131/1986 indica un’imposta fissa o un’aliquota, per esempio il 3% per gli atti con prestazioni a contenuto patrimoniale non indicati altrove. L’imposta principale non scende mai sotto la misura fissa, oggi 200 euro. Sulle scritture private si aggiunge in genere il bollo di 16 euro ogni 4 facciate o 100 righe.
Come si pagano le imposte?+
Prima della registrazione, con il modello F24, sezione Erario: codice 1550 per l’imposta di registro e 1552 per il bollo, con l’anno di formazione dell’atto. Dal 2025 l’imposta si autoliquida: la calcola chi registra. Per gli affitti si usa l’F24 ELIDE.
A quale ufficio va presentato?+
La registrazione di una scrittura privata non autenticata si può chiedere a qualunque ufficio dell’Agenzia delle Entrate. Gli eventuali adempimenti successivi vanno poi comunicati allo stesso ufficio.
Il Quadro C devo compilarlo io?+
No. Lo compilano i notai e gli altri ufficiali roganti per gli atti pubblici e le scritture private autenticate, oppure l’ufficio dell’Agenzia per le scritture private non autenticate. Nel compilatore resta facoltativo, se ti serve prepararlo.
Che cos’è un immobile «graffato»?+
È un’unità immobiliare identificata da più stringhe catastali, ognuna con comune, sezione, foglio, particella e subalterno. Nel quadro D si riportano tutte, una per riga, ripetendo lo stesso numero d’ordine: così l’ufficio capisce che si tratta di un solo immobile.
Cosa succede se registro in ritardo?+
Per le violazioni dal 1° settembre 2024 la sanzione è del 45% dell’imposta (minimo 150 euro) entro 30 giorni di ritardo e del 120% (minimo 250 euro) oltre. Con il ravvedimento operoso si riduce da un decimo a un settimo, secondo il ritardo, più gli interessi.
Il compilatore manda i miei dati a un server?+
No: il PDF si crea nel browser del tuo dispositivo e nessun dato viene trasmesso. Codici fiscali e IBAN non restano neppure nella memoria del browser.
Fonti
Modello 69 e istruzioni (Agenzia delle Entrate): compilazione dei quadri, ufficio, firma, delega.