Modello AA5/6: codice fiscale per associazioni, enti e condomini
Con il modello AA5/6 un ente, un’associazione, una fondazione o un
condominio che non esercita attività rilevanti ai fini IVA chiede all’Agenzia delle
Entrate il codice fiscale, comunica una variazione dei dati o il cambio del
rappresentante, l’estinzione, una fusione, una concentrazione o una trasformazione.
Qui lo compili passo per passo e scarichi il PDF ufficiale; sotto trovi quale modello usare, come presentarlo
via PEC, allo sportello o online, i documenti da allegare, le tabelle ufficiali e cinque esempi.
🔒 Privacy garantita: nessun dato dell'ente viene inviato a server esterni.
Compila il modello AA5/6
Procedura guidata campo per campo, con le spiegazioni prese dalle istruzioni ufficiali
dell'Agenzia delle Entrate. Le tabelle della natura giuridica e dei
codici di carica sono già dentro, con la descrizione per esteso di ogni codice.
Alla fine scarichi il modello ufficiale già compilato: resta modificabile, così
puoi correggerlo anche dopo averlo scaricato.
Che cosa chiedi
Il modello AA5/6 serve ai soggetti diversi dalle persone fisiche non obbligati alla dichiarazione di inizio attività IVA: enti, associazioni, fondazioni, condomini, parrocchie. Si barra una delle cinque caselle.
Codice fiscale da stampare in testa alle pagine
Va ripetuto in alto su ogni pagina. Se stai chiedendo l'attribuzione del codice fiscale, qui va quello di chi firma il modello, non quello dell'ente (che ancora non esiste). Lo scrivi una volta sola: finisce su tutte e due le pagine.
Numero della prima pagina
Serve solo se il quadro D non ti basta e stampi più copie: allora le pagine si numerano in ordine. Presentando il modello una volta sola, lascia 01 e 02.
Richiesta del codice fiscale: con il servizio «Consegna documenti e istanze» dell'area riservata, via PEC a una Direzione provinciale, allo sportello con appuntamento in duplice esemplare o per raccomandata.
Firma: digitale, oppure a penna con la copia del documento di chi firma. Senza firma il modello è nullo.
Cambio del rappresentante: all'ufficio del domicilio fiscale dell'ente, in duplice esemplare, o allo stesso ufficio per raccomandata A/R, PEC o Consegna documenti, con la dichiarazione sostitutiva.
Estinzione, fusione, concentrazione, trasformazione: solo per via telematica, entro trenta giorni. Il PDF serve a preparare i dati.
Le altre variazioni si possono trasmettere online con il servizio dell'Agenzia o tramite un intermediario:
tutte le strade nella guida.
Da dove vengono i dati di questo strumento
📅 Regole verificate a
👤 Chi lo cura
Curato da Brian Barrionuevo per StrumentiUtili.it, progetto indipendente: non è un servizio dell’Agenzia delle Entrate. Il modello è spiegato con le istruzioni e le schede dell’Agenzia elencate in fondo: come verifichiamo i dati. Hai trovato un errore? Scrivici.
📄 Il modello
È il modello AA5/6 editabile dell’Agenzia, con le istruzioni aggiornate al 18 novembre 2025. Il file originale è cifrato e non si apre da JavaScript, e il riquadro del sesso è uno solo per due persone diverse: la copia usata qui è riscritta in chiaro, con quel riquadro sdoppiato. Modello, istruzioni e schede vengono ricontrollati ogni settimana in automatico.
🔒 I tuoi dati
Il PDF si crea sul tuo dispositivo e nessun dato arriva a un server. I codici fiscali che scrivi non vengono salvati nemmeno nel browser; il resto rimane qui finché non premi «Cancella i dati del modello». Firma e presentazione restano a te: per estinzione, fusione, concentrazione e trasformazione la via è solo telematica.
Codice fiscale di enti, associazioni e condomini: il modello AA5/6 passo per passo
Il modello AA5/6 è la domanda con cui un soggetto diverso dalle persone fisiche chiede all’Agenzia delle Entrate il codice fiscale, comunica la variazione dei dati o l’estinzione, chiede il duplicato del certificato di attribuzione oppure comunica una fusione, una concentrazione o una trasformazione. Secondo la scheda dell’Agenzia lo usano «i soggetti diversi dalle persone fisiche non obbligati alla dichiarazione di inizio attività Iva (enti, associazioni, fondazioni, condomini, parrocchie, ecc.), che non esercitano un’attività rilevante ai fini dell’Iva ma sono comunque obbligati a indicare il codice fiscale».
Le istruzioni, aggiornate al 18 novembre 2025, richiamano il D.M. 28 dicembre 1987, n. 539, per l’attribuzione del codice e l’art. 7 del D.P.R. 605/1973 per estinzione, fusione, concentrazione e trasformazione. Il codice fiscale di questi soggetti è formato da 11 cifre: le prime 7 sono un numero progressivo, le 3 successive il codice dell’ufficio, l’ultima un carattere di controllo. Una volta attribuito resta lo stesso anche se cambia il domicilio fiscale, fino all’estinzione dell’ente.
AA5/6, AA7/10, Comunicazione Unica o AA4/8?
La condizione per usare l’AA5/6 è una: il soggetto non è obbligato alla dichiarazione di inizio attività ai fini IVA. Negli altri casi il modello è un altro.
Quale modello usare: AA5/6, AA7/10, Comunicazione Unica o AA4/8
Chi sei
Che cosa usi
Da sapere
Ente, associazione, fondazione, comitato, condominio o parrocchia che non esercita un’attività rilevante ai fini IVA
Modello AA5/6, all’Agenzia delle Entrate
Ottiene il codice fiscale di 11 cifre, senza partita IVA (esempi da 1 a 5)
Lo stesso soggetto quando inizia un’attività rilevante ai fini IVA, senza obbligo di iscrizione al Registro delle imprese o al REA
Modello AA7/10
Chi ha già il codice fiscale barra la casella «Inizio attività con attribuzione della sola partita IVA»
Soggetto tenuto all’iscrizione al Registro delle imprese o al REA
Comunicazione Unica (ComUnica)
Dal 1° aprile 2010, anche quando la dichiarazione ai fini IVA è l’unico adempimento da svolgere
Persona fisica
Modello AA4/8
Per il codice fiscale, la tessera sanitaria e il tesserino
Società di capitali che risulta da una trasformazione eterogenea (art. 2500-octies del codice civile)
Modello AA7 per la partita IVA, non l’AA5/6
Indica il codice fiscale, se il soggetto trasformato lo aveva già
Si barra una delle cinque caselle. Le date del quadro A non possono essere successive al giorno in cui il modello viene presentato, e in una variazione il modello va compilato per intero: le istruzioni lo chiedono per registrare correttamente i dati nell’Anagrafe tributaria.
Le cinque caselle del quadro A del modello AA5/6
Casella
Quando si barra
Che cosa si scrive
Come si presenta
1
Attribuzione del numero di codice fiscale, per chi non ce l’ha
La data di costituzione, «ove possibile»; in alto, il codice fiscale di chi firma il modello
Consegna documenti, PEC, sportello o raccomandata
2
Variazione dei dati già comunicati, anche dopo una fusione, una concentrazione o una trasformazione
Codice fiscale dell’ente e data della variazione; il modello va compilato per intero
Anche online o a un ufficio; se cambia il rappresentante, con le regole della tabella sotto
3
Estinzione
Codice fiscale e data di estinzione
Solo per via telematica
4
Duplicato del certificato di attribuzione smarrito
Il codice fiscale, «ove possibile»
A un qualsiasi ufficio, anche per raccomandata; oppure via PEC o Consegna documenti all’ufficio del domicilio fiscale
5
Codice fiscale di un terzo, quando devi indicarlo e il terzo non ce l’ha
Il codice fiscale del richiedente
Presso un ufficio dell’Agenzia
PEC, sportello, raccomandata o servizio online
Il modello va firmato dal rappresentante legale o negoziale: senza firma è nullo. Si può firmare con la firma digitale; con la firma autografa si allega la copia di un documento d’identità di chi firma. Le strade cambiano con quello che comunichi:
Come si presenta il modello AA5/6, caso per caso
Che cosa comunichi
Come
Quando si considera presentato
Richiesta del codice fiscale (casella 1)
Servizio «Consegna documenti e istanze» dell’area riservata, categoria «Richiesta certificati, copie e codici fiscali»; PEC a una qualunque Direzione provinciale; consegna in duplice esemplare a un qualunque ufficio, con appuntamento; raccomandata in unica copia
PEC e raccomandata: il giorno in cui sono spedite
Duplicato del certificato (casella 4)
A un qualsiasi ufficio, anche per raccomandata; oppure all’ufficio del domicilio fiscale dell’ente, in duplice esemplare o in unico esemplare via PEC, raccomandata con ricevuta di ritorno o «Consegna documenti e istanze»
PEC e raccomandata: il giorno in cui sono spedite
Variazione dei dati senza cambio del rappresentante
Online, con il servizio «Comunicazione modello AA5/6» (serve la registrazione a Fisconline o Entratel) o tramite un intermediario abilitato; in alternativa a un qualsiasi ufficio, anche per raccomandata
Online: il giorno in cui l’Agenzia conclude la ricezione dei dati
Variazione con cambio del rappresentante
In duplice esemplare all’ufficio del domicilio fiscale dell’ente, anche tramite un delegato; oppure, allo stesso ufficio, in unico esemplare per raccomandata con ricevuta di ritorno, PEC o «Consegna documenti e istanze», con la copia del documento del rappresentante
Per raccomandata, PEC o Consegna documenti: il giorno in cui è spedito
Il modello si può far consegnare da un’altra persona, compilando la delega in fondo: il delegato mostra il proprio documento e uno del delegante; se quello del delegante è una fotocopia, la lascia all’ufficio.
Quali documenti allegare
Al modello si allegano i documenti che provano i dati dichiarati. Le istruzioni e le schede citano, «a titolo esemplificativo e non esaustivo», gli atti costitutivi o istitutivi dell’ente, gli atti collegiali e i dispositivi dell’Autorità giudiziaria; si elencano nel riquadro «Allegati» del modello.
Se cambia il rappresentante legale, i documenti devono attestare denominazione e codice fiscale dell’ente e nome, cognome e codice fiscale del nuovo rappresentante; se il rappresentante non è una persona fisica, anche la sua denominazione e il suo codice fiscale, con quelli della persona che firma per lui. In più serve una dichiarazione sostitutiva, ai sensi degli artt. 46 e 47 del D.P.R. 445/2000, con cui chi firma comprova la propria qualità rispetto all’ente. Accanto al modello l’Agenzia pubblica il modulo di dichiarazione sostitutiva, con una sezione per ogni tipo di soggetto:
Il modulo di dichiarazione sostitutiva dell’Agenzia: che cosa dichiara e che cosa allega chi firma
Soggetto
Che cosa dichiara chi firma
Che cosa allega
Associazione riconosciuta, fondazione, ente ecclesiastico, istituto di patronato e assistenza sociale, organizzazione di volontariato
L’iscrizione nel Registro delle persone giuridiche presso la Prefettura o la Regione, con numero e data dell’atto
Il proprio documento d’identità e il provvedimento o l’atto di nomina del legale rappresentante
Associazione non riconosciuta, comitato, trust
Di esercitare attualmente le funzioni di rappresentante
Il proprio documento d’identità e la copia dell’atto costitutivo o istitutivo, dello statuto e dell’atto di nomina
Condominio
Di esercitare attualmente le funzioni di amministratore
Il proprio documento d’identità e la copia del verbale dell’assemblea che lo ha nominato
Il modulo ricorda le sanzioni penali previste dall’art. 76 dello stesso decreto per le dichiarazioni mendaci e per la formazione o l’uso di atti falsi.
Il modello quadro per quadro
Il modello AA5/6 quadro per quadro
Quadro
Che cosa contiene
Da sapere
In alto, su ogni pagina
Codice fiscale e numero di pagina
Il codice dell’ente; se chiedi l’attribuzione, quello di chi firma. Se il quadro D non basta si usano più pagine, numerate in ordine
A — Tipo richiesta
Le cinque caselle e le date
Una casella sola; le date non possono essere successive alla presentazione
B — Soggetto d’imposta
Denominazione, natura giuridica, sigla, codice e descrizione dell’attività, termine di approvazione del bilancio o rendiconto, sede, domicilio fiscale
Denominazione senza abbreviazioni; se è molto lunga si tolgono titoli onorifici e professionali. Il domicilio fiscale lo compilano solo i soggetti non residenti con sede estera
C — Rappresentante
Dati anagrafici, codice carica e codice fiscale del rappresentante legale
Uno solo, anche se i rappresentanti sono più di uno
D — Fusione, concentrazione, trasformazione
Tipo di operazione, codici fiscali dei partecipanti, dati del soggetto non estinto o risultante e del suo rappresentante
Chi lo compila presenta il modello solo per via telematica
Allegati
L’elenco dei documenti allegati
Vedi «Quali documenti allegare»
Sottoscrizione
Data, codice fiscale e firma
A pena di nullità, dal rappresentante legale o negoziale; con la casella 5, dal richiedente o dal suo rappresentante
Delega
Chi consegna il modello al posto di chi firma
Solo se lo porta un’altra persona
Impegno alla presentazione telematica
Codice fiscale dell’intermediario, numero di iscrizione all’albo se è un CAF, data dell’impegno
Lo compila l’intermediario che trasmette il modello
Il modello si compila a macchina o in stampatello, senza abbreviazioni: SANTA MARIA CAPUA VETERE, non S. MARIA C.V. Le date si scrivono in cifre, giorno, mese e anno (07 03 2010); gli indirizzi per intero, con via o piazza, numero civico, palazzina, scala, interno, località, frazione e chilometro; la provincia con la sigla della targa, EE per uno Stato estero. Se la sede è all’estero, nel campo del Comune va lo Stato e nell’indirizzo anche la città.
La natura giuridica si sceglie nella tabella generale dell’Agenzia, unica per tutta la modulistica: le istruzioni avvertono che chi compila deve individuare il codice «in relazione alla natura giuridica rivestita». Queste sono le voci che descrivono enti, associazioni, fondazioni e condomini; nel compilatore c’è la tabella intera, 55 voci, e i codici di una cifra compaiono con lo zero davanti (08), perché il riquadro del modello ha due caselle.
Natura giuridica: le voci della tabella ufficiale per enti, associazioni, fondazioni e condomini
Codice
Voce della tabella dell’Agenzia
8
Associazioni riconosciute
9
Fondazioni
10
Altri enti ed istituti con personalità giuridica
12
Associazioni non riconosciute e comitati
13
Altre organizzazioni di persone o di beni senza personalità giuridica (escluse le comunioni)
15
Enti pubblici non economici
51
Condomìni
54
Trust
55
Amministrazioni pubbliche
56
Fondazioni bancarie
39, 40, 41, 43, 44
Soggetti non residenti: altri enti ed istituti; associazioni riconosciute, non riconosciute e di fatto; fondazioni; altre organizzazioni di persone e di beni; trust
Nel quadro C il codice carica dice a che titolo firma il rappresentante. Anche questa tabella è generale, con 15 voci: per il presidente di un’associazione rappresentante legale è il codice 1, per l’amministratore di condominio il 13.
La tabella generale dei codici di carica
Codice
Carica
1
Rappresentante legale, negoziale o di fatto, socio amministratore
2
Rappresentante di minore, inabilitato o interdetto, amministratore di sostegno, curatore dell’eredità giacente, amministratore di eredità devoluta sotto condizione sospensiva o in favore di nascituro non ancora concepito
3
Curatore fallimentare / curatore della liquidazione giudiziale
4
Commissario liquidatore (liquidazione coatta amministrativa o amministrazione straordinaria)
5
Custode giudiziario, amministratore giudiziario dei beni sequestrati o commissario giudiziale (amministrazione controllata)
6
Rappresentante fiscale di soggetto non residente
7
Erede
8
Liquidatore (liquidazione volontaria)
9
Soggetto tenuto a presentare la dichiarazione ai fini IVA per conto del soggetto estinto a seguito di operazioni straordinarie o altre trasformazioni sostanziali soggettive; ai fini delle imposte sui redditi, rappresentante della società beneficiaria o risultante dalla fusione o incorporazione
10
Rappresentante fiscale di soggetto non residente, con i limiti dell’art. 44, comma 3, del D.L. 331/1993
11
Soggetto che esercita l’attività tutoria del minore o interdetto per la funzione istituzionale rivestita
12
Liquidatore (liquidazione volontaria di ditta individuale, periodo prima della messa in liquidazione)
13
Amministratore di condominio
14
Soggetto che sottoscrive la dichiarazione per conto di una pubblica amministrazione
15
Commissario liquidatore di una pubblica amministrazione
Il codice attività è quello dell’attività svolta in via prevalente, preso dalla classificazione vigente quando presenti il modello: le pagine dell’Agenzia sul modello rimandano alla classificazione ATECO 2025 dell’ISTAT. Per esempio 94.99.20 «Attività di organizzazioni associative culturali e ricreative», 93.12.00 «Attività dei club sportivi», 94.91.00 «Attività delle organizzazioni religiose»; nel riquadro, di sei caselle, il codice va senza punti (949920). La descrizione dell’attività è una sintesi di quella esercitata davvero. Il riquadro del termine di approvazione del bilancio o rendiconto ha due caselle per il giorno e due per il mese; le istruzioni non ne parlano.
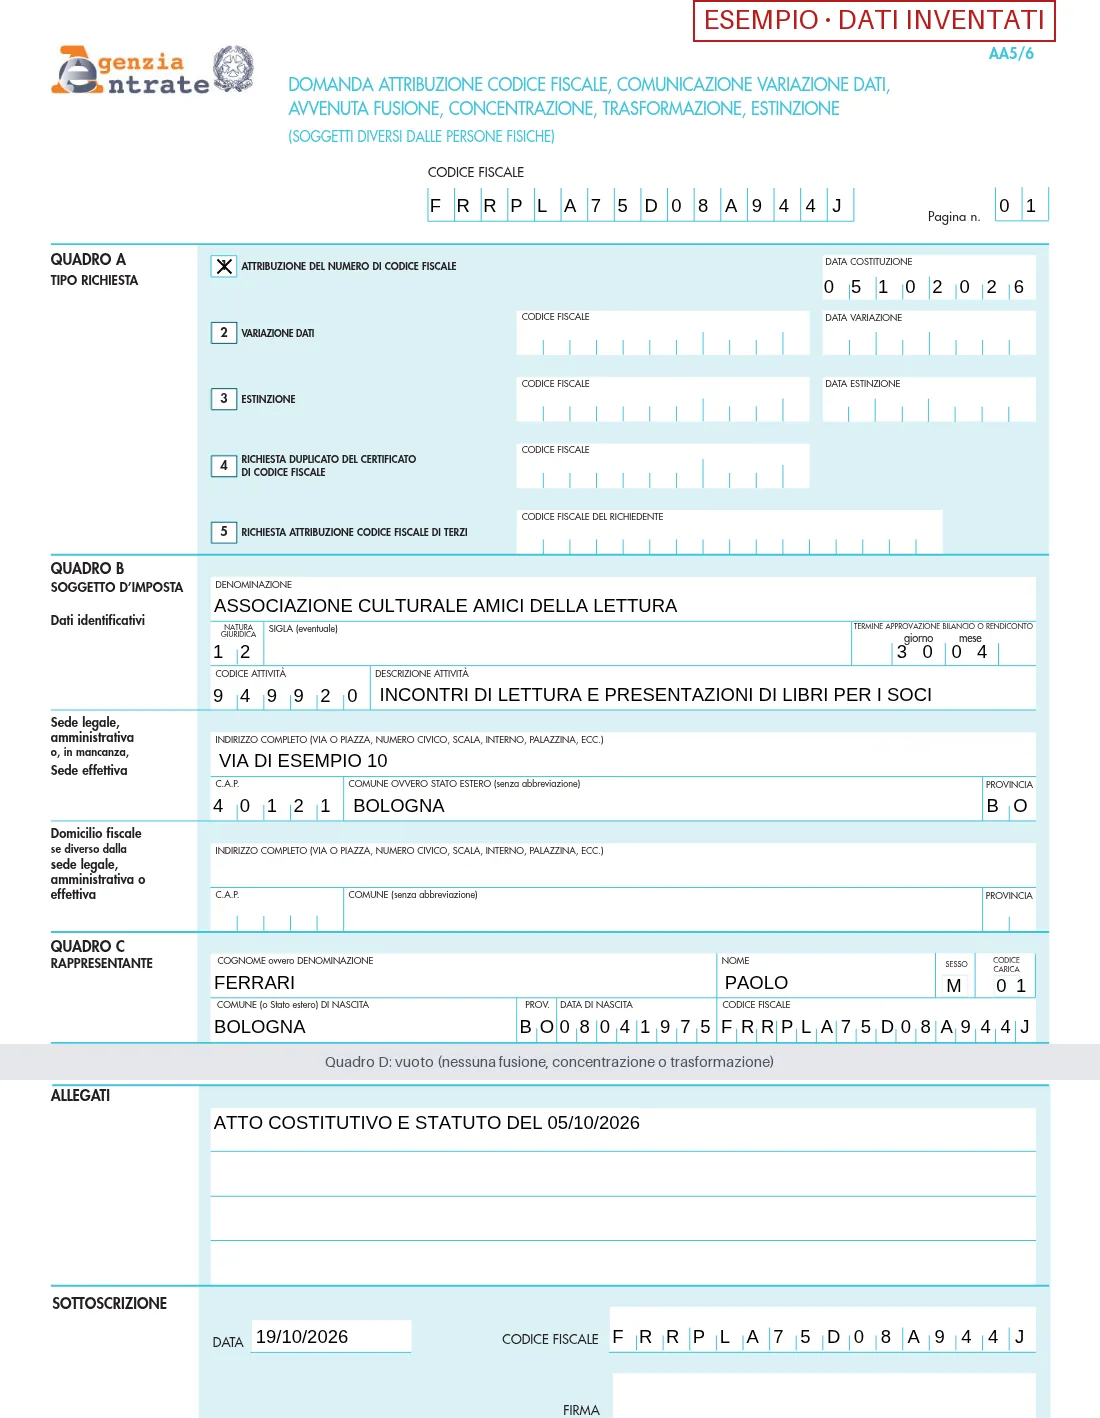
Il modello dell’esempio 1, compilato qui sopra e scaricato: quadri A, B e C della seconda facciata, poi allegati e sottoscrizione della terza. Il quadro D, la delega e l’impegno dell’intermediario, vuoti, sono stati tolti dall’immagine. Associazione, persona, codice fiscale e indirizzo sono inventati; il codice 94.99.20 è quello della classificazione ATECO 2025.
Cinque esempi
Le persone e gli enti degli esempi sono inventati; codici e regole vengono dalle istruzioni e dalle schede dell’Agenzia.
Esempio 1 — L’associazione culturale appena costituita. Il 5 ottobre 2026 un gruppo di amici costituisce l’Associazione culturale Amici della lettura, che organizza incontri di lettura per i soci e non esercita attività rilevanti ai fini IVA. Non è iscritta nel Registro delle persone giuridiche: nella tabella è un’associazione non riconosciuta, codice 12. Il presidente, Paolo Ferrari, compila l’AA5/6 con la casella 1 e la data di costituzione; in alto su ogni pagina scrive il proprio codice fiscale, perché l’associazione non ne ha ancora uno. Il codice dell’attività nell’ATECO 2025 è 94.99.20; lo statuto prevede l’approvazione del rendiconto entro il 30 aprile. Nel quadro C indica se stesso con il codice carica 1, allega atto costitutivo e statuto, firma a penna e manda tutto via PEC a una Direzione provinciale con la copia della sua carta d’identità: il modello si considera presentato il giorno dell’invio.
Esempio 1: i dati del modello AA5/6 per il codice fiscale di un’associazione culturale
Quadro
Campo
Valore
In alto
Codice fiscale
FRRPLA75D08A944J, quello del presidente che firma
A
Tipo richiesta
Casella 1, attribuzione; data di costituzione 05 10 2026
B
Denominazione
ASSOCIAZIONE CULTURALE AMICI DELLA LETTURA
B
Natura giuridica
12, associazioni non riconosciute e comitati
B
Codice e descrizione dell’attività
949920; INCONTRI DI LETTURA E PRESENTAZIONI DI LIBRI PER I SOCI
B
Termine approvazione bilancio o rendiconto
Giorno 30, mese 04
B
Sede
Via di Esempio 10, 40121 Bologna (BO)
C
Rappresentante
Ferrari Paolo, M, codice carica 1, nato a Bologna (BO) l’8 aprile 1975, FRRPLA75D08A944J
Allegati
Documenti
Atto costitutivo e statuto del 5 ottobre 2026
Sottoscrizione
Data, codice fiscale e firma
19/10/2026; FRRPLA75D08A944J; firma a penna
Esempio 2 — Il condominio. L’assemblea di un condominio nomina amministratrice Sara Colombo, che chiede il codice fiscale del condominio. Compila l’AA5/6 con la casella 1: natura giuridica 51, condomìni; in alto il proprio codice fiscale; nel quadro C se stessa con il codice carica 13, amministratore di condominio. Fra gli allegati elenca il verbale dell’assemblea che l’ha nominata, un atto collegiale. Prenota un appuntamento e consegna il modello in duplice esemplare a un ufficio dell’Agenzia.
Esempio 3 — Il nuovo presidente. L’assemblea dell’associazione dell’esempio 1 elegge un nuovo presidente. È una variazione dei dati con modifica del rappresentante: casella 2, con il codice fiscale dell’associazione e la data della variazione, il modello compilato per intero e, nel quadro C, il nuovo presidente. Allega il verbale dell’assemblea e la dichiarazione sostitutiva con cui il nuovo presidente comprova la sua qualità. Questa variazione non passa dai servizi telematici del modello: si consegna in duplice esemplare all’ufficio dell’Agenzia nella cui circoscrizione l’associazione ha il domicilio fiscale, oppure si manda allo stesso ufficio in unico esemplare, per raccomandata con ricevuta di ritorno, via PEC o con «Consegna documenti e istanze», con la copia del documento del presidente.
Esempio 4 — Il comitato di quartiere cambia sede. Un comitato di quartiere, codice 12 nella tabella della natura giuridica e 94.99.10 nell’ATECO 2025 («Attività di organizzazioni associative per la tutela degli interessi e dei diritti dei cittadini»), sposta la sede in un altro Comune. È una variazione senza cambio del rappresentante: casella 2, con la data del trasferimento e il modello compilato per intero con la nuova sede. Il presidente, registrato a Fisconline, la trasmette con il servizio web «Comunicazione modello AA5/6»; poteva anche affidarla a un intermediario abilitato o portarla a un qualsiasi ufficio. Il codice fiscale del comitato non cambia.
Esempio 5 — La fusione di due associazioni. Due associazioni si fondono: una prosegue, l’altra si estingue. Entro trenta giorni ognuna presenta il proprio AA5/6, solo per via telematica: quella che prosegue barra la casella 2, quella che si estingue la casella 3, tutte e due con la data della fusione. Nel quadro D barrano «fusione», scrivono i codici fiscali di tutti i partecipanti e i dati del soggetto non estinto, con il suo rappresentante.
Dopo la richiesta
L’ufficio attribuisce il codice fiscale; se il certificato di attribuzione va perso, il duplicato si chiede con la casella 4.
Il codice resta lo stesso fino all’estinzione, anche se cambia il domicilio fiscale; nemmeno la trasformazione porta un codice nuovo.
Ogni variazione successiva dei dati comunicati si comunica con lo stesso modello, casella 2; estinzione, fusione, concentrazione e trasformazione entro trenta giorni e solo per via telematica.
Quando l’ente inizia un’attività rilevante ai fini IVA chiede la partita IVA con l’AA7/10, o con la Comunicazione Unica se deve iscriversi al Registro delle imprese o al REA.
Per i condomini l’art. 7 del D.P.R. 605/1973 prevede anche che gli amministratori comunichino ogni anno all’anagrafe tributaria l’ammontare dei beni e servizi acquistati dal condominio e i dati identificativi dei fornitori. Per sapere se un codice fiscale è valido c’è il servizio «Verifica codice fiscale» dell’Agenzia.
Dal 2027 cambiano le norme citate dalle istruzioni
Le istruzioni citano l’art. 7 del D.P.R. 605/1973 (la comunicazione entro trenta giorni di estinzione, trasformazione, concentrazione e fusione, solo per via telematica) e gli artt. 58 e 59 del D.P.R. 600/1973 (il domicilio fiscale). Dal 1° gennaio 2027 il D.Lgs. 5 agosto 2026, n. 141, il testo unico in materia di adempimenti e accertamento, abroga gli artt. 58 e 59; Normattiva riporta il testo dell’art. 7 del D.P.R. 605/1973 come in vigore fino al 31 dicembre 2026.
La regola dei trenta giorni resta: l’art. 7 del testo unico, al comma 11, la ripete per i rappresentanti legali dei soggetti diversi dalle persone fisiche «che non siano tenuti a presentare la dichiarazione od a fornire le notizie previste» dall’art. 68 del testo unico IVA o dall’art. 178 dello stesso testo unico: entro trenta giorni comunicano all’anagrafe tributaria l’avvenuta estinzione e le operazioni di trasformazione, concentrazione o fusione. Il comma 14 vuole queste comunicazioni solo per via telematica. A ottobre 2026 l’Agenzia non ha ancora aggiornato modello e istruzioni.
Domande frequenti
Chi deve usare il modello AA5/6?+
I soggetti diversi dalle persone fisiche che non sono obbligati alla dichiarazione di inizio attività ai fini IVA: la scheda dell’Agenzia cita enti, associazioni, fondazioni, condomini e parrocchie che non esercitano un’attività rilevante ai fini IVA ma devono indicare il codice fiscale. Una persona fisica usa l’AA4/8; chi inizia un’attività rilevante ai fini IVA usa l’AA7/10 o la Comunicazione Unica.
Quanto costa chiedere il codice fiscale di un’associazione?+
Le schede dell’Agenzia non indicano costi. Modello e istruzioni si scaricano gratuitamente dal sito dell’Agenzia e si possono stampare anche in bianco e nero; anche il compilatore di questa pagina è gratuito.
Si può chiedere il codice fiscale dell’associazione senza andare in ufficio?+
Sì: con il servizio «Consegna documenti e istanze» dell’area riservata, nella categoria «Richiesta certificati, copie e codici fiscali», oppure via PEC a una qualunque Direzione provinciale, o ancora per raccomandata. Il modello si firma digitalmente, o a mano allegando la copia del documento di chi firma. Il servizio web «Comunicazione modello AA5/6» invece serve solo per variazioni, estinzioni, fusioni, concentrazioni e trasformazioni.
Che codice di natura giuridica mette un condominio? E un’associazione?+
Il condominio il 51. Le associazioni non riconosciute e i comitati il 12, quelle riconosciute l’8, le fondazioni il 9. Nel compilatore la tabella c’è tutta, con la descrizione ufficiale di ogni voce.
Che codice carica mette l’amministratore di condominio?+
Il 13, «amministratore di condominio». Il rappresentante legale di un’associazione mette invece l’1, «rappresentante legale, negoziale o di fatto, socio amministratore».
Che codice fiscale va scritto in alto nelle pagine?+
Quello dell’ente. Se però chiedi proprio l’attribuzione del codice fiscale, l’ente non ce l’ha ancora: in alto va quello della persona che firma il modello. Nel compilatore lo scrivi una volta e finisce su tutte e due le pagine.
Il codice fiscale dell’ente cambia se cambia la sede?+
No. Il numero attribuito dall’ufficio resta lo stesso anche se cambia il domicilio fiscale, fino all’estinzione; anche la trasformazione non comporta un nuovo codice fiscale. Il cambio di sede si comunica con la casella 2.
Come si comunica il cambio del presidente o del legale rappresentante?+
Con la casella 2 e il modello compilato per intero, allegando i documenti che lo provano e la dichiarazione sostitutiva con cui chi firma comprova la sua qualità. Non si trasmette con i servizi telematici del modello: si consegna in duplice esemplare all’ufficio del domicilio fiscale dell’ente, oppure gli si manda in unico esemplare per raccomandata con ricevuta di ritorno, PEC o «Consegna documenti e istanze», con la copia del documento del rappresentante.
L’associazione si scioglie: che cosa bisogna fare con il codice fiscale?+
Comunicare l’estinzione con la casella 3, il codice fiscale e la data di estinzione, entro trenta giorni e solo per via telematica: con il servizio web «Comunicazione modello AA5/6», se si è registrati a Fisconline o Entratel, oppure tramite un intermediario abilitato.
Chi firma il modello AA5/6?+
Il rappresentante legale o negoziale dell’ente; per il codice fiscale di un terzo (casella 5), il richiedente o il suo rappresentante. La firma serve a pena di nullità e accanto va il codice fiscale della persona fisica che firma.
Il codice fiscale calcolato da un sito vale per il quadro C?+
No. Nel quadro C va il codice fiscale già attribuito al rappresentante, quello della tessera sanitaria o del tesserino. Nelle risposte alle domande frequenti sul codice fiscale l’Agenzia avverte che i codici calcolati con applicazioni pubblicate su siti web «non hanno alcun valore e il loro utilizzo può comportare problemi ai cittadini». Il nostro generatore riporta nel quadro C solo nome, cognome, sesso e dati di nascita.
I dati che scrivo qui finiscono su qualche server?+
No. La compilazione e la creazione del PDF avvengono nel browser. I codici fiscali non vengono salvati nemmeno sul dispositivo; il resto rimane qui finché non premi «Cancella i dati del modello».